

Negli ultimi anni una cosa è diventata evidente anche per chi, fino a poco tempo fa, non se ne occupava direttamente: la stabilità economica è molto più fragile di quanto sembri.
Inflazione improvvisa, crisi energetiche, tensioni geopolitiche, cambiamenti nel lavoro, mercati che oscillano con violenza. Tutto questo ha messo in discussione un’idea che per decenni è stata data per scontata: quella di un percorso lineare, prevedibile, controllabile.
Ed è proprio qui che entra in gioco un concetto spesso frainteso ma fondamentale: l’antifragilità finanziaria.
Non significa evitare le crisi.
Non significa prevedere il futuro.
E nemmeno “giocare in difesa” per paura che qualcosa vada storto.
Antifragilità significa costruire un sistema personale che non solo resiste agli shock, ma che in qualche modo impara, si adatta e migliora proprio grazie all’incertezza.
Perché la stabilità è un’illusione (e lo è sempre stata)
Molti modelli finanziari tradizionali si basano sull’idea di stabilità. Stipendio fisso, spese prevedibili, crescita graduale, pensione lontana ma sicura.
Il problema non è che questi modelli siano sbagliati in assoluto, ma che funzionano solo in contesti molto specifici, che oggi non sono più la norma.
La storia recente ci ha insegnato che ciò che sembrava solido può cambiare in fretta. E quando un sistema è costruito solo per funzionare “quando tutto va bene”, basta un evento imprevisto per metterlo in crisi.
L’antifragilità nasce proprio come risposta a questa realtà.
Resilienza e antifragilità: una differenza cruciale
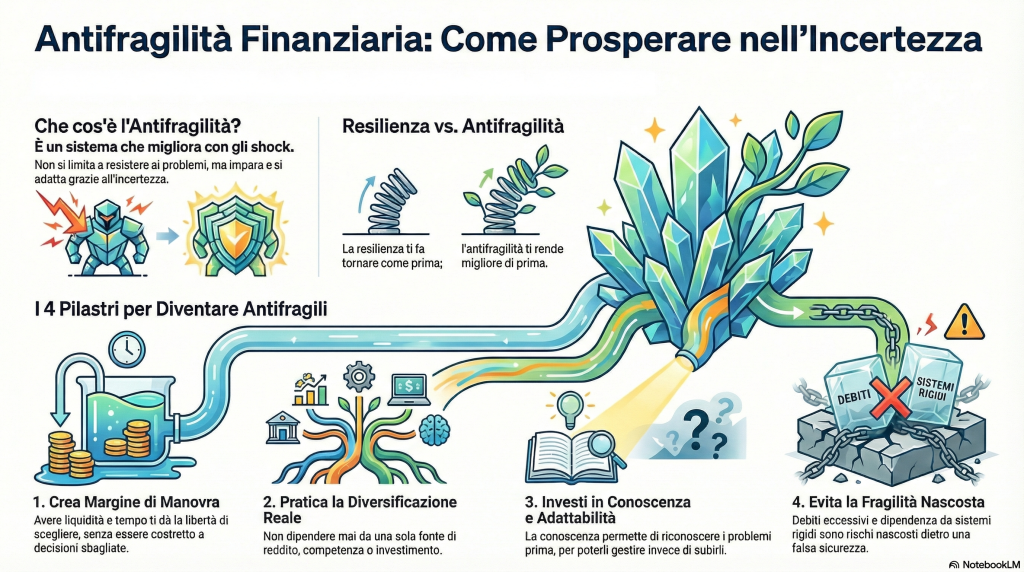
Spesso si parla di resilienza finanziaria, ed è già un passo avanti. Essere resilienti significa riuscire a resistere agli urti, tornare allo stato precedente dopo una difficoltà, rimettersi in piedi.
Ma l’antifragilità va oltre.
Un sistema antifragile non torna semplicemente com’era prima, ma si adatta, corregge le proprie debolezze e diventa più robusto per il futuro.
Applicata alle finanze personali, questa logica cambia completamente il modo di pensare a risparmio, investimenti e lavoro.
L’antifragilità non nasce da una singola scelta
Uno degli errori più comuni è cercare “la soluzione antifragile”: l’investimento giusto, il conto perfetto, la strategia definitiva.
In realtà l’antifragilità non è una scelta isolata, ma un insieme di abitudini, strutture e margini di sicurezza che lavorano insieme.
È un sistema, non un prodotto.
Il primo pilastro: margine di manovra
Un sistema finanziario fragile vive sempre al limite. Ogni euro è già impegnato, ogni entrata ha una destinazione precisa, ogni imprevisto diventa una minaccia.
L’antifragilità inizia quando esiste un margine.
Margine di liquidità, margine di tempo, margine decisionale.
Non si tratta di accumulare per paura, ma di creare spazio. Spazio per scegliere, per aspettare, per non essere costretti a decisioni sbagliate nel momento peggiore.
È lo stesso principio che abbiamo visto parlando di fondo di emergenza, barattoli digitali e risparmio consapevole: non è immobilismo, è libertà di manovra.
Il secondo pilastro: diversificazione reale
Diversificare non significa solo comprare strumenti diversi.
Significa non dipendere da una sola fonte, da un solo scenario, da una sola ipotesi di futuro.
Reddito, competenze, investimenti, abitudini di spesa: quando tutto dipende da un unico fattore, il sistema è fragile per definizione.
Un sistema antifragile accetta l’incertezza e si prepara a più possibilità, senza scommettere tutto su una sola.
Il terzo pilastro: conoscenza e adattabilità
Qui il collegamento con il Post 29 è diretto.
La conoscenza è ciò che permette di adattarsi. Non perché rende infallibili, ma perché riduce il tempo necessario per capire cosa sta succedendo.
Chi investe in conoscenza non elimina il rischio, ma lo riconosce prima.
E riconoscere prima un problema spesso fa la differenza tra subirlo e gestirlo.
In un sistema antifragile, l’errore non è un fallimento definitivo, ma un’informazione preziosa.
Il quarto pilastro: evitare la fragilità nascosta
Esistono scelte che sembrano sicure ma nascondono una fragilità enorme.
Debiti eccessivi, stili di vita sostenuti solo da entrate rigide, promesse di rendimenti “stabili”, dipendenza totale da sistemi esterni.
L’antifragilità non cerca certezze assolute, perché spesso sono proprio quelle a rompersi per prime.
Meglio qualcosa di imperfetto ma flessibile, che qualcosa di apparentemente perfetto ma rigido.
Antifragilità non significa fare tutto da soli
Un altro fraintendimento comune è pensare che essere antifragili significhi non avere bisogno di nessuno. In realtà è vero l’opposto.
Relazioni, reti di supporto, confronto, comunità: anche questi fanno parte del sistema.
Un sistema isolato è più fragile, non più forte.
Nel mondo della finanza personale, condividere esperienze, errori e riflessioni è spesso uno dei modi migliori per evitare trappole già viste da altri.
Vivere l’incertezza senza subirla
L’obiettivo finale dell’antifragilità finanziaria non è eliminare l’incertezza, ma conviverci senza esserne schiacciati.
Significa smettere di inseguire il controllo totale e iniziare a costruire strutture che funzionano anche quando le cose non vanno come previsto.
Significa fare pace con l’idea che non tutto è prevedibile, ma molto può essere preparato.
In conclusione, insomma, in un mondo instabile, la vera sicurezza non nasce dalla previsione, ma dalla preparazione.
L’antifragilità finanziaria non promette certezze, ma offre un approccio più maturo e realistico al denaro.
Non è una strategia da applicare una volta sola, ma un modo di pensare che evolve nel tempo, insieme alle nostre scelte e alle nostre priorità.
E forse, proprio accettando l’incertezza, si scopre che è possibile non solo resistere alle crisi, ma uscirne più consapevoli, più flessibili e, in alcuni casi, persino più forti.














0 commenti