

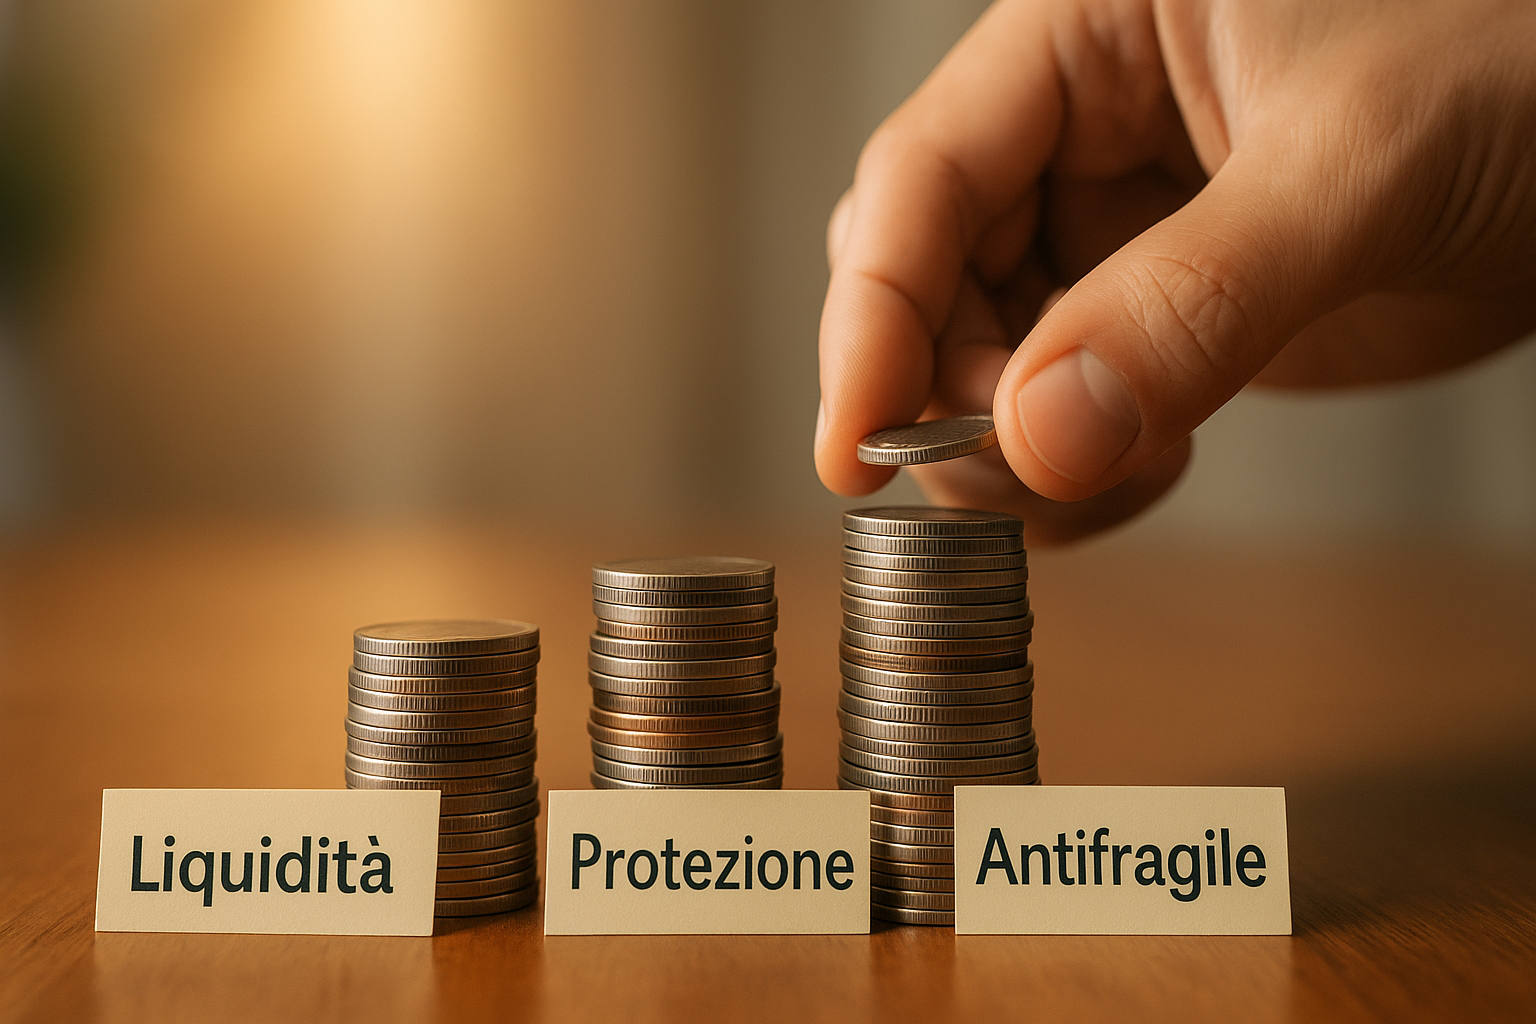
Negli ultimi anni abbiamo imparato una lezione importante: non basta risparmiare, serve resistere agli imprevisti.
Pandemie, guerre, inflazione, crisi energetiche e tensioni geopolitiche hanno reso evidente quanto sia fragile l’equilibrio finanziario di molte famiglie.
Chi aveva un fondo di emergenza è riuscito a cavarsela meglio.
Ma chi aveva un fondo antifragile, non solo ha retto, ha saputo adattarsi e persino crescere nel caos.
Il concetto di cuscinetto antifragile nasce proprio da questa nuova consapevolezza: il classico fondo di emergenza, fermo sul conto corrente, non basta più.
Serve un sistema flessibile, diversificato e intelligente, capace di reagire e rafforzarsi anche nelle fasi di incertezza.
Il limite del fondo di emergenza tradizionale
Per anni, la regola d’oro è stata chiara: mettere da parte l’equivalente di 3–6 mesi di spese in un conto facilmente accessibile.
Un’idea sana, semplice e utile. Ma oggi, con l’inflazione che erode il valore della moneta e la volatilità dei mercati, tenere tutto fermo in liquidità significa perdere potere d’acquisto ogni mese.
Immagina di avere 10.000 € in banca con un’inflazione del 5 %. Dopo un anno, il valore reale del tuo denaro è già sceso a 9.500 €.
E se questa situazione dura per più anni, la perdita diventa significativa.
Il fondo di emergenza tradizionale ti protegge dagli imprevisti, sì, ma non ti protegge dal tempo.
Per questo serve un nuovo approccio: l’antifragilità.
Cosa significa avere un fondo “antifragile”
Il concetto di antifragilità viene dallo scrittore e filosofo Nassim Nicholas Taleb, autore di Antifragile: prosperare nel disordine.
Secondo Taleb, non basta essere resilienti (resistere agli urti): serve trarre vantaggio dal caos.
Tradotto in finanza personale, significa creare un fondo che:
- ti protegge dagli imprevisti immediati (come un’emergenza sanitaria o la perdita del lavoro),
- ma allo stesso tempo cresce o mantiene valore anche in periodi di crisi.
Un cuscinetto antifragile non è solo un fondo di risparmio: è una rete di sicurezza evoluta, composta da strumenti diversi con scopi complementari.
Come costruire un fondo antifragile passo dopo passo
1 Il primo strato: la liquidità immediata
È la parte “classica” del fondo, quella sempre disponibile.
Dovrebbe coprire almeno 2–3 mesi di spese essenziali (bollette, alimenti, mutuo o affitto).
Va tenuta su un conto separato, possibilmente con un piccolo rendimento o una carta prepagata con IBAN.
Serve per le emergenze vere e proprie, dove la rapidità di accesso è più importante del rendimento.
Esempi pratici:
- Conto deposito con prelievo immediato (Tinaba, Illimity, Banca Aidexa)
- Carte con cashback o interessi sul saldo (Revolut, Hype, Buddybank)
2 Il secondo strato: la riserva “protetta”
Qui si entra nella parte intelligente del fondo.
Questa fetta (circa 30–40 % del totale) serve per imprevisti a medio termine o periodi di difficoltà prolungata.
Può essere collocata in strumenti sicuri ma leggermente più redditizi:
- Conti deposito vincolati a breve durata
- Buoni fruttiferi postali
- ETF obbligazionari a bassa volatilità o fondi monetari
In questo modo, il capitale non resta fermo, ma nemmeno esposto a rischi elevati.
3 Il terzo strato: la componente “antifragile”
Questa è la parte che differenzia davvero un fondo moderno da uno tradizionale.
È pensata per resistere agli shock di sistema: inflazione, crisi politiche o economiche globali.
Include strumenti che si comportano bene nei momenti di panico o svalutazione.
Esempi:
- Oro fisico o digitale (bene rifugio per eccellenza)
- Stablecoin ancorate al dollaro (solo se conservate in wallet sicuri e regolamentati)
- ETF su materie prime (energia, metalli, agricoltura)
- Azioni difensive o fondi su settori essenziali (sanità, utilities, alimentare)
L’obiettivo non è speculare, ma bilanciare la fragilità del denaro con asset più solidi.
Quanto dovrebbe valere un fondo antifragile
Non esiste una cifra fissa, ma una regola utile è la “formula 3×3”:
- 3 mesi di spese in liquidità immediata
- 3 mesi in riserva protetta
- 3 mesi in riserva antifragile
Totale: 9 mesi di copertura, suddivisi per grado di rischio.
Chi vuole maggiore sicurezza può arrivare fino a 12 mesi complessivi, ma l’importante è distribuire bene, non immobilizzare tutto.
Come mantenerlo nel tempo
Un fondo antifragile non si costruisce in un giorno, ma con costanza.
Puoi partire con una semplice regola automatica:
ogni volta che ricevi lo stipendio, destina una percentuale fissa (anche il 5–10 %) al tuo cuscinetto.
Rivedilo ogni 6 mesi per verificare:
- se le proporzioni sono ancora bilanciate,
- se i rendimenti coprono l’inflazione,
- e se il contesto economico richiede modifiche (nuove tensioni, aumento dei tassi, ecc.).
Nel tempo, questo fondo diventa un pilastro di stabilità, la base su cui puoi permetterti di investire con più serenità.
Gli errori più comuni da evitare
- Tenere tutto su un unico conto: un errore che annulla ogni diversificazione.
- Vincolare troppo: il capitale d’emergenza deve restare accessibile.
- Ignorare l’inflazione: anche la sicurezza ha un costo.
- Cercare rendimenti esagerati: lo scopo non è guadagnare, ma proteggere.
- Non aggiornarlo mai: la tua vita cambia, e con essa anche le priorità.
Il vantaggio psicologico di un fondo antifragile
Oltre ai numeri, c’è un aspetto mentale spesso sottovalutato: la tranquillità.
Sapere di avere una riserva ben strutturata ti permette di prendere decisioni migliori.
Non agisci più per paura o fretta, ma con lucidità.
È come dormire tranquillo durante la tempesta perché sai che la tua casa è solida.
E, in tempi come questi, la serenità economica è il primo vero lusso.
Il fondo antifragile non è solo una strategia finanziaria, ma una filosofia di vita.
È la versione moderna del buon senso di una volta, unita a strumenti del presente.
Non serve essere ricchi per costruirlo. Serve solo metodo, disciplina e consapevolezza.
Inizia con poco, ma inizia oggi: il momento migliore per prepararsi alle crisi è prima che arrivino.
Sul blog Economia Personale trovi guide pratiche, esempi reali e strumenti per costruire la tua sicurezza finanziaria passo dopo passo.














0 commenti