

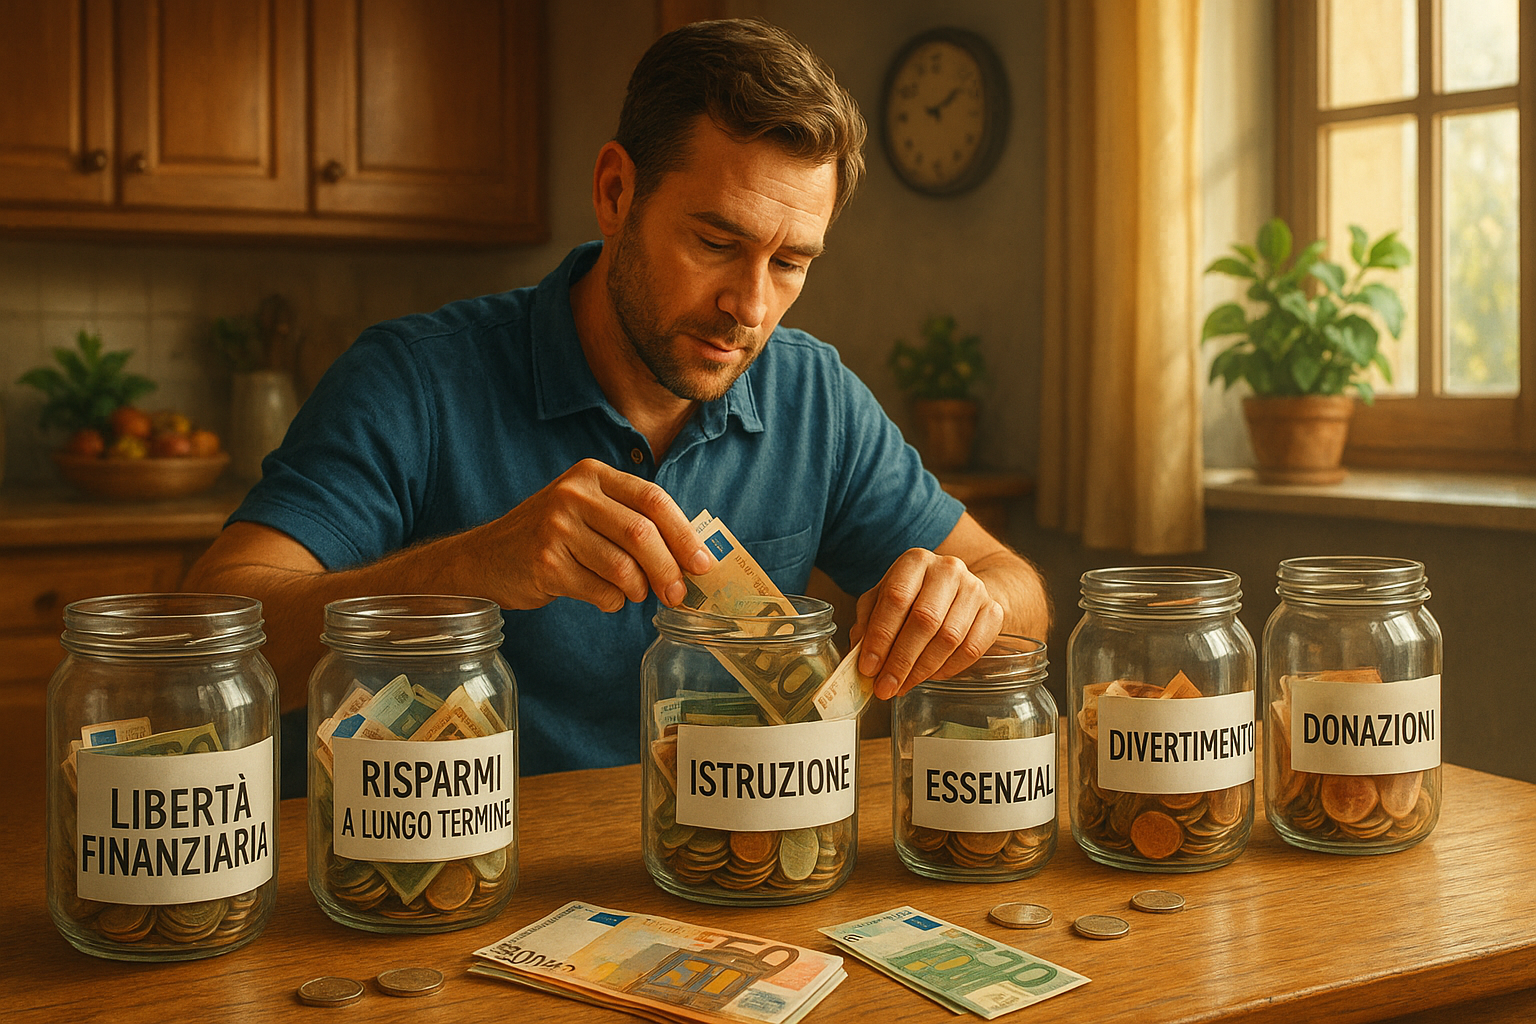
Probabilmente, già dal titolo ti starai chiedendo cosa c’entrino mai dei barattoli con la gestione del denaro. Eppure, se avrai la pazienza di leggere fino in fondo, scoprirai che la teoria dei barattoli ha molto più senso – e utilità – di quanto possa sembrare a prima vista.
Uno degli aspetti meno visibili ma più determinanti del successo finanziario – soprattutto per chi aspira alla libertà economica – è la capacità di gestire consapevolmente il denaro in entrata. Che tu sia un lavoratore dipendente, un libero professionista o un investitore alle prime armi, avere un metodo chiaro per allocare ciò che guadagni è ciò che può fare davvero la differenza nel lungo periodo.
Spesso si tende a imitare i comportamenti dei grandi imprenditori di successo, ma il vero errore è pensare che si possa copiare il loro stile di vita, anziché il loro approccio mentale. Il punto non è agire “come se” si avesse un flusso di cassa milionario, ma coltivare quella disciplina, quell’ordine e quella strategia che permettono di far crescere i risultati nel tempo. Anche perché, inutile illudersi: non si può pretendere di gestire 1.500 euro al mese nello stesso modo in cui un imprenditore amministra 50.000 euro di ricavi.
Tra i modelli di riferimento più diffusi per chi vuole imparare a gestire il proprio denaro, c’è senza dubbio quello sviluppato da T. Harv Eker, imprenditore e autore noto per i suoi libri e seminari motivazionali incentrati sui meccanismi psicologici e pratici della ricchezza.
Il cuore del suo pensiero si trova nel bestseller I segreti della mente milionaria, dove sottolinea una verità tanto semplice quanto scomoda: chi non sa gestire piccole somme, difficilmente saprà gestire grandi capitali. E probabilmente, aggiunge, non arriverà mai a possederli davvero.
Come funziona la teoria dei barattoli di Harv Eker
L’idea alla base di questo sistema è semplice, ma rivoluzionaria nella sua efficacia: ogni somma di denaro che incassiamo, qualunque sia l’importo, andrebbe suddivisa in percentuali fisse e destinate a scopi precisi. In pratica, anziché pensare al denaro come a un blocco unico da cui attingere ogni volta che serve, Eker suggerisce di “educarlo” fin dal primo euro, distribuendolo in contenitori mentali – o fisici – ben definiti.
Immagina di avere sei barattoli, reali o virtuali, ognuno con una sua funzione specifica. Ogni volta che ricevi un reddito (stipendio, bonus, rendita o guadagno extra), anziché farlo finire tutto nello stesso conto, lo dividi seguendo precise proporzioni. In questo modo, ogni area della tua vita riceve la giusta attenzione finanziaria: dal presente al futuro, dal piacere personale alla crescita professionale.
Secondo Eker, questo metodo è efficace perché crea l’abitudine mentale all’organizzazione e alla responsabilità finanziaria, anche con somme molto piccole. È un modo per allenare il cervello a gestire il denaro con intelligenza, consapevolezza e lungimiranza.
La regola delle 6 categorie
Vediamo ora nel dettaglio come funziona la suddivisione proposta da Harv Eker. Le percentuali sono flessibili e possono essere adattate in base alle situazioni personali, ma l’idea di fondo resta la stessa.
1. 55% – Spese quotidiane
Questa è la quota da destinare a tutte le spese essenziali: affitto o mutuo, bollette, alimentari, mezzi di trasporto, assicurazioni e tutto ciò che serve per vivere. L’obiettivo è quello di mantenere uno stile di vita sostenibile, senza eccedere, in modo da poter rispettare anche le altre suddivisioni.
💡 Nota: se ti accorgi che le spese obbligatorie superano questa soglia, forse è il momento di rivedere il tuo stile di vita o cercare di aumentare le entrate.
2. 10% – Libertà finanziaria
È il barattolo più importante per il tuo futuro. Qui vanno i soldi destinati agli investimenti: conti deposito, ETF, PAC, crowdfunding o altre forme di rendita. L’obiettivo è generare flussi di denaro passivo che ti accompagneranno negli anni a venire.
💡 Questo fondo non si tocca. Va alimentato e lasciato lavorare nel tempo.
3. 10% – Risparmio a lungo termine / Spese importanti
Vacanze, acquisto di un’auto, spese mediche, ristrutturazioni, tasse universitarie. Ogni progetto importante o spesa prevista, ma non ricorrente, trova spazio qui. Questo barattolo ti aiuta a prepararti al futuro senza dover intaccare gli investimenti o il fondo emergenze.
4. 10% – Formazione e crescita personale
Libri, corsi online, workshop, coaching, eventi dal vivo. È il barattolo che investi su di te. L’idea è che migliorare te stesso significa migliorare anche il tuo potenziale di guadagno. Se diventi più competente, più esperto, più sicuro… aumentano anche le tue opportunità.
💡 Molti trascurano questa voce, ma è spesso quella che ha il miglior ROI (Return On Investment).
5. 10% – Divertimento
Sì, anche il piacere ha il suo spazio. È fondamentale non vivere il risparmio come privazione. Uscite, hobby, cene, svaghi. Questo barattolo serve per concederti piaceri senza sensi di colpa, perché hai già stabilito quanto puoi permetterti.
💡 Vivere con gioia e gratificazione ti aiuta a restare motivato anche nel tuo percorso di crescita finanziaria.
6. 5% – Donazioni
Il denaro, se non è condiviso, rischia di diventare un fine sterile. Questa quota è dedicata alla beneficenza, all’aiuto verso chi è in difficoltà o a progetti che ti stanno a cuore. Il principio qui è quello dell’abbondanza: anche donare ti rende più ricco, interiormente e – spesso, sorprendentemente – anche finanziariamente.
Perché funziona anche con piccoli guadagni
Una delle obiezioni più comuni a questo metodo è: “Come faccio a fare tutto questo con uno stipendio basso?”. Ma è proprio qui che il metodo diventa potente: non conta quanto guadagni, ma come gestisci quello che hai.
Se riesci a costruire buone abitudini con 1.000 euro, sarai pronto per gestirne 10.000. Se invece non sei in grado di dividere saggiamente una cifra piccola, sarà molto difficile riuscirci quando i numeri cresceranno. La libertà finanziaria non arriva con un colpo di fortuna, ma si costruisce ogni giorno, una scelta alla volta.
Come applicarlo davvero
- Inizia con una semplice suddivisione mentale, oppure usa delle buste fisiche se preferisci toccare con mano.
- Ancora meglio: imposta sottoconti bancari o app di gestione che ti permettano di separare virtualmente i barattoli.
- Automatizza i trasferimenti appena ricevi l’entrata mensile. Così non rischi di “dimenticarti” di risparmiare.
- Rivedi le percentuali ogni tanto, adattandole alla tua evoluzione (ma non barare!).
Conclusione: un metodo semplice per sviluppare un nuovo rapporto con il denaro
La teoria dei barattoli non è solo una tecnica per tenere i conti in ordine. È una scuola di pensiero, un modo per imparare a dare valore ad ogni euro che entra nella tua vita.
Ti insegna la disciplina senza togliere il piacere. Ti abitua alla visione di lungo periodo senza trascurare il presente. Ti aiuta a creare un equilibrio tra spesa, risparmio, crescita e condivisione.
E, soprattutto, ti rende protagonista delle tue scelte finanziarie. Perché la vera libertà non è non lavorare più. È sapere che il tuo denaro sta lavorando per te.
Hai mai provato a suddividere il tuo reddito secondo un metodo preciso?
Raccontami la tua esperienza nei commenti o condividi quale “barattolo” è più difficile da rispettare per te. Se questo articolo ti ha ispirato, condividilo con qualcuno che vuole migliorare il suo rapporto con il denaro!














0 commenti