

Negli ultimi anni si parla sempre più spesso di educazione finanziaria. Se ne parla nelle scuole, nei media, nei social, nei blog come questo. Eppure, quando si passa dalla teoria alla pratica, la sensazione diffusa è che qualcosa continui a non funzionare.
Il 2026 rappresenta un punto di svolta ideale per fare il punto della situazione su una generazione chiave: i Millennials italiani.
Sono la generazione che avrebbe dovuto “fare il salto”, quella cresciuta tra analogico e digitale, tra crisi economiche e promesse di opportunità. Ma quanto sono davvero preparati, oggi, a gestire il denaro, il debito, il risparmio e gli investimenti?
Questa non è un’indagine statistica ufficiale, ma una lettura ragionata dei dati più recenti, dei trend in atto e dei comportamenti osservabili, per capire dove stiamo andando e cosa possiamo aspettarci nel 2026.
Chi sono i Millennials italiani e perché sono centrali
Con il termine Millennials si fa riferimento, in modo abbastanza condiviso, a chi è nato tra l’inizio degli anni ’80 e la metà degli anni ’90. In Italia questa generazione ha vissuto un percorso particolarmente complesso: ingresso nel mondo del lavoro tardivo, precarietà diffusa, salari stagnanti, difficoltà di accesso alla casa, welfare in trasformazione.
Tutto questo ha un impatto diretto sul rapporto con il denaro.
Non si può parlare di alfabetizzazione finanziaria senza considerare il contesto economico e sociale in cui una generazione cresce e prende decisioni.
I Millennials non sono “meno intelligenti” finanziariamente.
Sono semplicemente cresciuti in un sistema che ha dato poche basi pratiche e molte illusioni.
Cosa intendiamo davvero per alfabetizzazione finanziaria
Quando si parla di alfabetizzazione finanziaria, molti pensano subito a investimenti, Borsa, ETF o criptovalute. In realtà il concetto è molto più ampio e molto più concreto.
Essere alfabetizzati finanziariamente significa, prima di tutto, saper rispondere a domande semplici ma fondamentali:
quanto spendo ogni mese, quanto risparmio, come gestisco un imprevisto, che differenza c’è tra debito “buono” e debito “cattivo”, cosa succede al mio denaro con l’inflazione.
Solo in un secondo momento entrano in gioco gli strumenti di investimento.
Ed è proprio qui che emergono le maggiori criticità tra i Millennials italiani.
Cosa ci dicono i dati più recenti (e cosa indicano per il 2026)
Le indagini degli ultimi anni mostrano un quadro piuttosto chiaro: il livello medio di alfabetizzazione finanziaria in Italia è basso, e tra i giovani adulti migliora solo marginalmente. Molti sanno usare app bancarie, piattaforme digitali, strumenti online, ma non sempre comprendono davvero ciò che stanno facendo.
Si osserva una conoscenza frammentata, spesso costruita per accumulo disordinato di informazioni: video, post, consigli trovati online, senza un vero schema mentale di riferimento.
Guardando ai trend attuali, nel 2026 possiamo aspettarci un leggero miglioramento su alcuni fronti, ma anche nuove criticità. I Millennials saranno più esposti a strumenti digitali, a soluzioni “facili” e automatizzate, ma non necessariamente più consapevoli.
Il rischio è una alfabetizzazione “di superficie”: si usa tutto, ma si capisce poco.
I punti di forza: dove i Millennials sono migliorati
Nonostante le difficoltà, ci sono segnali positivi.
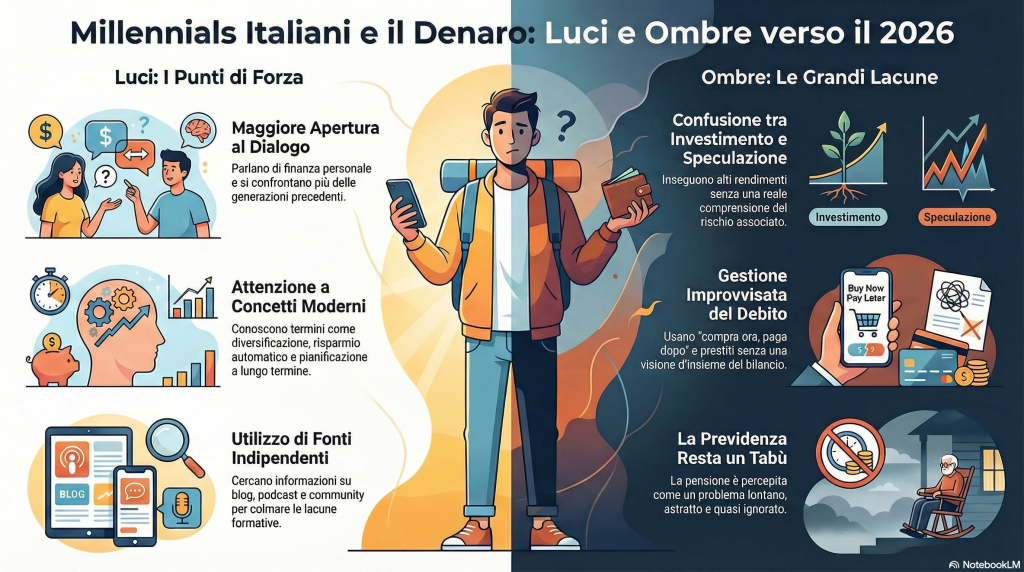
Rispetto alle generazioni precedenti, i Millennials mostrano una maggiore apertura verso il dialogo sul denaro. Parlano di finanze personali, cercano informazioni, si confrontano. Questo è un passo enorme.
C’è anche una maggiore attenzione a concetti come diversificazione, risparmio automatico, pianificazione a lungo termine. Non sempre applicati correttamente, ma almeno presenti nel linguaggio quotidiano.
Inoltre, la diffusione di contenuti indipendenti, blog, podcast e community ha iniziato a colmare un vuoto lasciato dalle istituzioni.
Le grandi lacune che persistono
Accanto a questi segnali positivi, restano però problemi strutturali importanti.
Molti Millennials faticano ancora a distinguere tra investimento e speculazione. Spesso inseguono il rendimento senza una reale comprensione del rischio.
Un’altra lacuna evidente riguarda la gestione del debito. Mutui, prestiti personali, rateizzazioni, “compra ora paga dopo” vengono spesso utilizzati senza una visione complessiva dell’impatto sul bilancio familiare.
Infine, il tema della previdenza resta quasi assente. La pensione è percepita come qualcosa di lontano, astratto, quando in realtà riguarda proprio questa generazione più di tutte.
Perché l’alfabetizzazione finanziaria non cresce più velocemente
La risposta è scomoda, ma necessaria.
Perché l’educazione finanziaria in Italia è stata per anni delegata a soggetti che avevano interessi diretti. E perché a scuola si è parlato pochissimo di soldi, e quasi mai in modo pratico.
Inoltre, l’alfabetizzazione richiede tempo, errori, confronto. Non si costruisce con una app o con un corso da due ore. Richiede continuità, esempi reali, esperienze vissute.
Nel frattempo, il mercato propone soluzioni sempre più semplici, veloci, apparentemente intuitive. Ma la semplicità operativa non equivale a comprensione.
Cosa potrebbe cambiare entro il 2026
Se i trend attuali continueranno, nel 2026 vedremo probabilmente una generazione più attiva, più esposta e più coinvolta finanziariamente. Ma non necessariamente più solida.
La differenza la faranno i percorsi personali. Chi avrà investito tempo nella comprensione di base, nella pianificazione, nella costruzione di abitudini sane, avrà un enorme vantaggio competitivo. Gli altri continueranno a muoversi a tentoni, guidati più dall’emozione che dalla strategia.
Ed è qui che entra in gioco la responsabilità individuale.
Il ruolo dell’educazione finanziaria “dal basso”
Blog indipendenti, progetti divulgativi, esperienze condivise hanno un ruolo fondamentale. Non perché sostituiscano le istituzioni, ma perché parlano il linguaggio delle persone reali, con problemi reali.
L’alfabetizzazione finanziaria dei Millennials italiani nel 2026 non dipenderà solo da politiche pubbliche o programmi scolastici. Dipenderà da quante persone avranno deciso di prendersi sul serio, di informarsi, di sperimentare con consapevolezza.
Conclusione
Il livello di alfabetizzazione finanziaria dei Millennials italiani nel 2026 sarà probabilmente migliore di quello di dieci anni fa, ma ancora insufficiente per affrontare con serenità un mondo economico sempre più complesso.
La buona notizia è che non servono competenze straordinarie.
Servono basi solide, spirito critico e una visione di lungo periodo.
E soprattutto serve smettere di pensare che “tanto è complicato” o che “non fa per me”. Perché il denaro, che lo si voglia o no, fa parte della nostra vita. E ignorarlo non lo rende meno influente.














0 commenti