

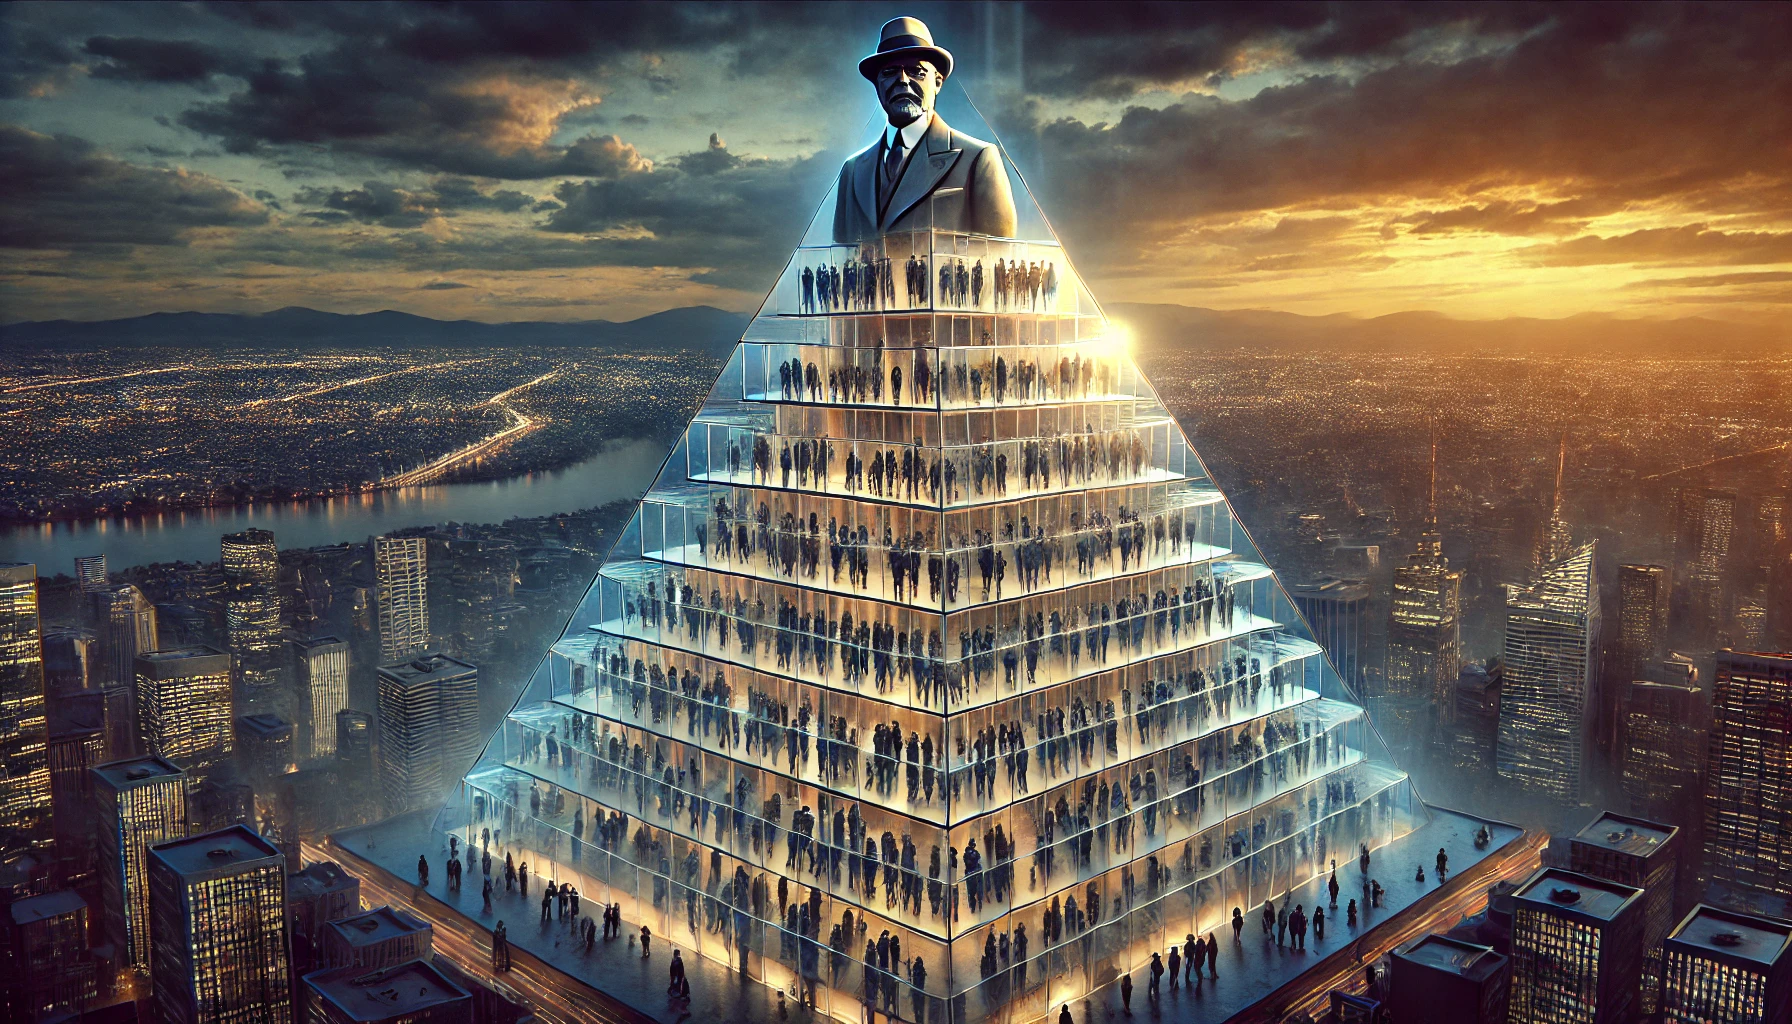
Nel mio precedente articolo sulle truffe più astute nel campo degli investimenti, abbiamo accennato allo schema Ponzi, un metodo fraudolento tanto noto quanto insidioso. Oggi, ci immergeremo più a fondo nella storia e nelle meccaniche di questa truffa leggendaria, tracciandone le origini e il funzionamento.
Lo schema Ponzi, chiamato così dal suo creatore, Charles Ponzi, ha visto la luce agli albori del XX secolo. Originariamente presentato come un’opportunità di investimento rivoluzionaria, si è rapidamente trasformato in sinonimo di inganno finanziario. Con la promessa di ritorni economici straordinari e rapidi, il sistema attrae investitori ingenui che versano denaro basandosi sulla fiducia di guadagni facili.
Il funzionamento dello schema Ponzi è tanto semplice quanto ingegnoso: i rendimenti degli investitori più anziani vengono pagati con i capitali raccolti dai nuovi aderenti. Questa struttura piramidale garantisce che ci siano sempre più soldi in entrata, coprendo le richieste di rimborso fino a quando il flusso di nuovi investitori non si esaurisce. A quel punto, lo schema collassa, lasciando la maggior parte degli investitori a mani vuote.
Nel corso dei decenni, lo schema Ponzi ha assunto numerose varianti e si è camuffato dietro le facciate di legittime imprese, alcune delle quali hanno raggiunto valutazioni miliardarie. Nonostante le sue metamorfosi, le caratteristiche di base dello schema Ponzi rimangono immutate, e riconoscerle è essenziale per proteggersi da possibili frodi.
Ma che cos’è, quindi, uno schema Ponzi?
Lo schema Ponzi è un sistema economico meticolosamente organizzato che si distingue per la totale assenza di un prodotto o servizio reale in grado di generare profitto o valore autentico. Predecessore delle moderne truffe a catena di Sant’Antonio, si basa esclusivamente sull’attirare nuovi investitori i cui fondi vengono utilizzati per pagare i rendimenti promessi ai partecipanti precedenti, piuttosto che su guadagni derivanti da attività economiche legittime.
Il fulcro dello schema Ponzi è il profitto personale del truffatore che lo gestisce, con un completo disinteresse per il benessere finanziario degli investitori coinvolti. A differenza delle imprese legittime che cercano di creare valore attraverso la vendita di beni o servizi, uno schema Ponzi si sostiene unicamente sull’illusione di successo e sulla costante iniezione di nuovi capitali.
Questo ciclo continua finché vi è un flusso costante di nuovi investimenti, ma inevitabilmente collassa quando non è più possibile sostenere il pagamento degli alti rendimenti promessi, lasciando la maggior parte degli investitori con perdite significative. Questa dinamica mostra come lo schema Ponzi sia non solo un rischio evidente per chi vi partecipa, ma anche un esempio chiaro di come la mancanza di trasparenza e integrità possa minare la fiducia nel sistema economico più ampio.
Ma perchè continua a funzionare?
La realtà dei fatti è che, lo si volgia ammettere o no, ogni giorno, migliaia di persone navigano su internet alla ricerca di opportunità per incrementare i propri guadagni, spesso cercando investimenti che promettano sicurezza e un ritorno economico veloce. In questo vasto mare di informazioni, è facile incappare in siti di dubbia affidabilità o essere avvicinati da individui poco raccomandabili che promettono guadagni esorbitanti a fronte di un minimo impegno. È in questo contesto che lo schema Ponzi trova terreno fertile per prosperare.
I potenziali investitori vengono attratti da promesse di guadagni straordinari, resi ancor più allettanti dalla facilità con cui sembra possibile accedere a tali opportunità. I piani di investimento proposti in questi schemi Ponzi sono spesso strutturati in modo da essere accessibili con piccoli esborsi iniziali, solitamente di poche centinaia di euro, rendendoli apparentemente innocui e facilmente accessibili per un vasto pubblico.
Questi pacchetti di accesso differenziati rendono lo schema Ponzi estremamente seducente, sfruttando la naturale inclinazione umana verso la ricerca del guadagno facile. In questo modo, si alimenta un ciclo pericoloso che attira sempre più vittime, spinte dall’illusione di poter ottenere ritorni finanziari rapidi e senza rischi.
Facile accesso per tutti.
Lo schema Ponzi è notoriamente accessibile perché si basa su un sistema di guadagni che dipende direttamente dagli investimenti effettuati dalla propria rete di affiliati, spesso suddivisi in diversi livelli. Nella struttura di questo sistema, ogni partecipante ha la possibilità di reclutare nuovi investitori, che vengono definiti affiliati di primo livello. Questi a loro volta possono reclutare altri sottoscrittori, diventando gli affiliati di secondo livello del partecipante originario.
Questa catena di reclutamenti rende lo schema Ponzi estremamente accessibile, in quanto richiede un investimento iniziale relativamente basso e promette alti guadagni derivanti non tanto dall’apporto individuale, quanto piuttosto dall’ampliamento della rete sottostante. L’accessibilità di questo modello è ulteriormente rafforzata dalla semplicità con cui gli individui possono unirsi e iniziare a investire, spesso con solo poche centinaia di euro.
Tuttavia, è importante notare che la sostenibilità di tale sistema è intrinsecamente precaria: esso dipende costantemente dall’arrivo di nuovi sottoscrittori. Senza un flusso continuo di nuovi investimenti dalla base, lo schema non può mantenere le promesse di rendimento e, inevitabilmente, è destinato a crollare. Questa vulnerabilità strutturale spiega perché, nonostante la sua apparente facilità di accesso e le promesse di rapidi guadagni, lo schema Ponzi rappresenta un rischio significativo per chiunque vi partecipi.
Ma come funziona?
Per comprendere meglio il funzionamento dello Schema Ponzi, è utile visualizzarlo come una piramide. Al vertice di questa piramide si trova l’individuo iniziatore dello schema, e sotto di lui si allineano altri partecipanti, ognuno dei quali recluta ulteriori persone. I guadagni di ciascun partecipante derivano principalmente dagli investimenti fatti da coloro che si trovano nei livelli inferiori, ovvero dai pacchetti di accesso che questi ultimi acquistano.
All’interno di questo sistema piramidale, i fondi raccolti dai nuovi iscritti vengono distribuiti a chi si trova nei livelli superiori e una parte di questi fondi va all’organizzazione che gestisce lo schema. Per garantire il funzionamento e la crescita di questo modello economico, ogni partecipante è incentivato a reclutare altre persone, spesso attingendo al proprio cerchio sociale di amici e parenti. La fiducia preesistente tra il reclutatore e i nuovi investitori facilita notevolmente l’espansione dello schema.
La tecnica di reclutamento è caratterizzata da promesse di guadagni elevati, investimenti accessibili e, talvolta, offerte limitate nel tempo, creando un senso di urgenza che spinge all’azione immediata. Questi elementi rendono lo schema particolarmente seducente e difficilmente rifiutabile.
Tuttavia, è importante sottolineare che alla base della piramide si trovano gli ultimi arrivati. Questi partecipanti sono spesso i più vulnerabili, poiché, in caso di crollo del sistema o di interventi legali, sono loro a subire le perdite più significative, rimanendo senza guadagni e perdendo l’investimento iniziale. Questa dinamica evidenzia la natura intrinsecamente insostenibile e rischiosa dello Schema Ponzi.
Storia dello schema Ponzi e della prima truffa
Charles Ponzi, la figura centrale dietro l’omonimo schema Ponzi, ha un passato tanto colorito quanto controverso. Originario di Italia, Ponzi emigrò negli Stati Uniti all’inizio del 1900, portando con sé un’insaziabile sete di ricchezza che lo condusse presto a varcare i confini della legalità.
La carriera criminale di Ponzi iniziò, con piccoli crimini. Durante il suo impiego come cameriere in un ristorante in Canada, fu sorpreso a commettere piccoli furti e a falsificare il resto ai clienti. Questi atti illeciti furono solo l’inizio del suo cammino verso truffe di scala molto più grande.
Nel 1907, la sua carriera prese una svolta decisiva quando assunse il ruolo di consulente presso il Banco Zarossi, un istituto di risparmio rivolto alla comunità italiana immigrata. Qui, Ponzi scoprì che il banco offriva tassi di interesse sui depositi eccezionalmente alti, molto superiori a quelli proposti dalle altre banche. Tuttavia, si rese presto conto che questi rendimenti erano finanziati non attraverso operazioni bancarie legittime, ma piuttosto tramite i fondi depositati dai nuovi correntisti, un chiaro segnale che l’istituto stava affrontando gravi difficoltà finanziarie.
L’inevitabile fallimento del banco segnò una svolta negativa per Ponzi, che fu arrestato per aver falsificato la firma su un assegno di uno dei clienti, appropriandosi indebitamente di quei fondi. Dopo aver scontato la sua pena, Ponzi tornò negli Stati Uniti, dove le sue attività fraudolente avrebbero presto raggiunto nuove vette, culminando nella creazione del suo famoso schema di investimento che porta il suo nome. Questo schema, che prometteva rendimenti straordinari e rapidi sui capitale investito, avrebbe infine segnato la sua rovina e la sua entrata nella storia come sinonimo di truffa finanziaria.
La prima truffa di Charles Ponzi
Nel primo decennio del XX secolo, Charles Ponzi scoprì un’opportunità d’oro che segnò l’inizio della sua carriera nelle truffe su larga scala. All’epoca, le lettere inviate internazionalmente includevano un coupon per l’acquisto di un francobollo di risposta, il quale aveva un valore universale, ma il cui costo variava notevolmente da paese a paese. Ponzi notò che questi coupon erano venduti a prezzi inferiori in Italia e Spagna rispetto agli Stati Uniti.
Colto da un’intuizione, Ponzi iniziò a investire denaro per acquistare questi coupon nei paesi dove costavano meno, per poi scambiarli con francobolli americani di valore superiore. Ad esempio, un coupon acquistato per 10 centesimi in Italia poteva essere scambiato per un francobollo del valore di 15 centesimi negli USA, garantendo così un ritorno economico del 50% al 100%, a seconda del costo di acquisto originale.
Utilizzando i profitti iniziali, Ponzi fondò una società e iniziò a coinvolgere amici e conoscenti, promettendo loro rendimenti eccezionali. La prospettiva di ottenere un rendimento del 50% in soli tre mesi si rivelò irresistibile per molti, al punto che alcuni arrivavano persino a ipotecare le proprie case per investire nel suo schema. La notizia dei margini di guadagno si diffondeva rapidamente, attirando sempre più persone desiderose di partecipare.
Lo schema di Ponzi guadagnò popolarità rapidamente, e i suoi profitti crebbero in modo esponenziale. Entro il 1920, il patrimonio di Ponzi era tra i più elevati dell’epoca, e lui personalmente gestiva la banca in cui erano depositati i suoi guadagni. Questa truffa, basata su una semplice differenza di prezzo, si rivelò uno dei più grandi inganni finanziari del secolo, segnando profondamente la storia delle frodi economiche.
La scoperta della truffa
Nonostante le promesse di solidità e affidabilità fatte da Charles Ponzi, la realtà era ben diversa. Il modello economico che aveva sviluppato, infatti, non si basava su investimenti legittimi ma piuttosto sull’uso dei capitali forniti dai nuovi investitori per pagare i rendimenti ai partecipanti precedenti, una classica caratteristica dello schema piramidale.
La verità su questo fragile sistema economico cominciò a emergere grazie all’acume di Clarence Barron, un rispettato analista finanziario e editore di Wall Street dell’epoca. Barron, analizzando attentamente i numeri dietro la promessa di Ponzi, scopre una discrepanza allarmante: per ottenere i fondi necessari a coprire i rendimenti promessi, Ponzi avrebbe dovuto vendere circa 160 milioni di coupon. Tuttavia, la totale disponibilità globale di questi coupon era di soli 27.000, rendendo matematicamente impossibile soddisfare le promesse fatte agli investitori.
Inoltre, Barron rivelò che, nonostante la sua pubblica fede nell’efficacia del proprio schema, Ponzi in realtà preferiva canalizzare i suoi guadagni personali verso investimenti più sicuri e tradizionali, come l’immobiliare, le obbligazioni e le azioni. Questa scoperta non solo mise in dubbio l’integrità di Ponzi, ma sollevò anche seri interrogativi sulla sostenibilità a lungo termine del suo schema, evidenziando come fosse destinato al fallimento sin dall’inizio.
Le prime crepe nel sistema
Nonostante Charles Ponzi propagandasse il suo schema come altamente profittevole e sicuro, la sua decisione di investire personalmente in canali più tradizionali e apparentemente meno remunerativi sollevava dubbi sulla reale sostenibilità del suo modello. Inizialmente, la maggior parte delle persone non credette alle accuse di Clarence Barron, permettendo a Ponzi di continuare a raccogliere ingenti somme attraverso il suo business. Tuttavia, la facciata di successo crollò quando un’ispezione approfondita nella sua società rivelò che non possedeva i coupon necessari per coprire i rendimenti promessi agli investitori. Di conseguenza, Ponzi fu accusato di frode e altri gravi reati, ricevendo una condanna a cinque anni di reclusione.
Dopo aver scontato poco più di tre anni, Ponzi fu rilasciato su cauzione e si trasferì in Florida sotto un falso nome. Qui tentò di ricominciare, acquistando e frazionando terreni per rivenderli a prezzi maggiorati, ma fu nuovamente arrestato per frode. Rilasciato ancora una volta su cauzione, tentò di fuggire in Italia, ma fu scoperto nonostante avesse cambiato il suo aspetto, rasandosi i capelli e lasciandosi crescere i baffi.
Rientrato in Italia, Charles Ponzi lavorò come traduttore e gestì i rapporti tra una compagnia aerea e il Brasile. Tentò invano di replicare il suo schema, ma senza riuscirci. Trascorse gli ultimi anni della sua vita a Rio de Janeiro, dove morì in povertà nel 1949.
L’eredità dello schema di Ponzi
La tragica parabola di Ponzi lasciò un’eredità nefasta: il suo metodo, seppur illegale, fu replicato innumerevoli volte. Un esempio eclatante fu quello di Bernie Madoff, che quasi un secolo dopo Ponzi, nel 2008, fu accusato di una frode che fece evaporare oltre 65 miliardi di dollari. Come Ponzi, anche Madoff garantiva rendimenti insostenibili, creando una bolla destinata a scoppiare e lasciando dietro di sé una scia di vittime economicamente devastate.
Ora che hai esplorato l’origine e le dinamiche dello schema Ponzi, un sistema notoriamente illegale e truffaldino, è essenziale che tu prosegua nel tuo percorso di apprendimento e formazione finanziaria. Capire a fondo queste frodi può proteggerti e prepararti meglio nel mondo degli investimenti.
Ti incoraggio a continuare a seguire questo blog: una risorsa preziosa dove potrai non solo approfondire la tua conoscenza finanziaria, ma anche confrontarti con altri investitori. Attraverso il dialogo e la condivisione di esperienze, potrai affinare la tua capacità di discernimento e diventare più astuto nell’identificare opportunità di investimento legittime e sicure.
Restare informati e educati sui meccanismi di mercato e le potenziali insidie è il miglior modo per proteggere i propri investimenti. Unisciti alla nostra comunità, dove l’apprendimento è continuo e supportato da un network di persone che, come te, desiderano navigare con sicurezza nel complesso mondo finanziario.














0 commenti