

La pianificazione finanziaria personale è un viaggio essenziale che ciascuno di noi intraprende per garantirsi un futuro sicuro e soddisfacente. Nell’era dell’informazione e delle incertezze economiche, comprendere e applicare i principi di base della gestione finanziaria non è solo una scelta saggia, ma una necessità assoluta. Questo articolo mira a guidarti attraverso i concetti fondamentali dell’economia personale, spiegando come una pianificazione finanziaria attenta e informata possa non solo migliorare la tua situazione attuale ma anche aprire le porte a un domani più prospero e libero da stress.
La pianificazione finanziaria personale non riguarda solo numeri e bilanci; è un approccio olistico alla tua vita che considera i tuoi obiettivi, sogni e priorità. Qualunque sia il capitolo della tua vita che stai scrivendo, o l’entità del tuo patrimonio, l’adozione di una strategia finanziaria personalizzata rappresenta il primo passo cruciale verso la costruzione di un’esistenza ricca di successi e serenità.
Da giovani professionisti a pensionati, tutti possono beneficiare di una maggiore consapevolezza e e di un maggiore controllo delle proprie finanze.
Attraverso questo articolo, esploreremo come un efficace piano di gestione finanziaria possa aiutarti a navigare attraverso le incertezze, risparmiare per il futuro, investire con saggezza e prepararti per eventuali imprevisti.
Concetti fondamentali dell’economia personale
Nel percorso verso una gestione finanziaria efficace, comprendere i principi di base dell’economia personale è essenziale. Ecco perché dobbiamo partire dai concetti di entrate e uscite.
Entrate e Uscite: il cuore della tua economia personale
Nel cuore della tua economia personale giacciono le entrate e le uscite, elementi cruciali che definiscono la tua realtà finanziaria.
Le entrate, i flussi di denaro che ricevi sotto forma di stipendi, rendite o donazioni, rappresentano il potenziale della tua capacità di spesa e risparmio. D’altro canto, le uscite, che includono tutto dai bisogni quotidiani agli investimenti strategici a lungo termine, delineano come e dove fluisce il tuo denaro.
Comprendere e monitorare regolarmente queste due componenti è fondamentale. Un monitoraggio efficiente non solo ti offre una chiara visione di dove va il tuo denaro ma ti aiuta anche a identificare le aree in cui potresti risparmiare o investire meglio.
Questa consapevolezza è il primo passo per prendere decisioni finanziarie informate che sostengono i tuoi obiettivi di vita. Questo processo di pianificazione e revisione regolare è essenziale per raggiungere una stabilità finanziaria duratura e per realizzare i tuoi sogni e obiettivi futuri.
Risparmio: la pietra angolare della sicurezza finanziaria
Il risparmio è la pietra angolare della sicurezza finanziaria, giocando un ruolo cruciale nel costruire un futuro solido e affidabile. Questa pratica non solo ti prepara per affrontare le emergenze impreviste ma ti avvicina anche alla realizzazione dei tuoi sogni a lungo termine.
Per massimizzare il tuo potenziale di risparmio, è essenziale esplorare e adottare varie strategie. Queste possono variare da piccole modifiche quotidiane nelle abitudini di spesa a piani di investimento più strategici e ponderati.
Inoltre, stabilire obiettivi di risparmio realistici e misurabili è fondamentale. Impostando traguardi chiari a breve e lungo termine, puoi mantenere la tua motivazione e avere una direzione precisa verso cui dirigere i tuoi sforzi finanziari.
Attraverso un approccio olistico che integra la prudenza quotidiana con piani ben definiti, il risparmio si trasforma in uno strumento potente per garantire la tua stabilità e serenità finanziarie nel tempo.
Investimenti: far crescere le tue risorse
Investire è un’arte che, se padroneggiata, può significativamente accrescere il tuo patrimonio. Comprendere diversi tipi di investimenti e il loro equilibrio tra rischio e rendimento è cruciale per allineare le tue scelte con i tuoi obiettivi e la tua tolleranza al rischio. Per esempio, mentre le azioni possono offrire rendimenti elevati, comportano anche maggiori rischi, a differenza dei titoli di stato, considerati più sicuri ma con rendimenti generalmente inferiori. Per i neofiti, è essenziale iniziare con una solida base di conoscenze e adottare strategie come la diversificazione per mitigare i rischi. Un investimento ben ponderato non solo può aumentare le tue risorse ma anche offrirti una maggiore sicurezza finanziaria nel lungo periodo.
Pianificazione finanziaria: perché è importante
Comprendere e implementare una solida pianificazione finanziaria è cruciale per chiunque desideri costruire un futuro sicuro e realizzare ambizioni a lungo termine.
La pianificazione finanziaria non riguarda solo il raggiungimento della stabilità economica; si tratta di tracciare un percorso che allinea le tue risorse attuali con i tuoi obiettivi futuri. Ciò significa stabilire obiettivi finanziari chiari, sia a breve che a lungo termine. Che tu stia risparmiando per l’acquisto di una casa, l’istruzione dei tuoi figli o una pensione confortevole, definire questi obiettivi ti fornisce una direzione e un senso di scopo.
Un aspetto fondamentale della pianificazione finanziaria è la gestione del debito. Il debito può essere un ostacolo significativo nel percorso verso la libertà finanziaria. In questo blog discuteremo come affrontare in modo proattivo i debiti esistenti, evitando di accumulare ulteriori debiti non necessari e utilizzando strategie per ridurli efficacemente. Approfondiremo metodi come il “debt snowball” o il “debt avalanche”, che offrono approcci sistematici per liberarsi dal debito.
- Debt Snowball: questo metodo si concentra sul pagare prima i debiti più piccoli, indipendentemente dal tasso di interesse, mentre si continua a pagare il minimo sugli altri debiti. Una volta che il debito più piccolo è stato ripagato, si passa al successivo debito più piccolo, e così via, creando un effetto “palla di neve”. Questo approccio è motivazionale, poiché vedere i debiti sparire uno dopo l’altro può aumentare la tua determinazione a proseguire.
- Debt Avalanche: a differenza del metodo snowball, l’avalanche si concentra sul pagare prima i debiti con il tasso di interesse più alto, indipendentemente dall’importo del debito. Dopo aver pagato il debito con il tasso più alto, passi al successivo con il tasso più alto e così via. Questo metodo può farti risparmiare più soldi in termini di interessi nel lungo termine, ma richiede disciplina e pazienza, poiché i progressi possono sembrare più lenti all’inizio rispetto al metodo snowball.
Inoltre, la creazione di un fondo per le emergenze è un elemento essenziale della pianificazione finanziaria. Questo fondo agisce come un cuscino di sicurezza che ti protegge dalle sorprese della vita, come spese mediche improvvise o perdita di lavoro. Esploreremo quanto dovresti risparmiare e come integrare la creazione di questo fondo nella tua routine finanziaria.
Infine, parleremo della pianificazione fiscale e di come una comprensione dei principi fiscali possa aiutarti a ottimizzare i tuoi investimenti e ridurre il carico fiscale. Una pianificazione fiscale efficace non solo assicura che tu stia rispettando la legge, ma può anche significare maggiori risparmi e un aumento delle tue risorse finanziarie disponibili.
Strumenti e tecniche per la pianificazione finanziaria
Ecco alcuni strumenti online che possono aiutarti a gestire le tue finanze personali più efficacemente. Da app di budgeting a piattaforme per l’investimento, questi strumenti sono progettati per semplificare e ottimizzare la tua pianificazione finanziaria.
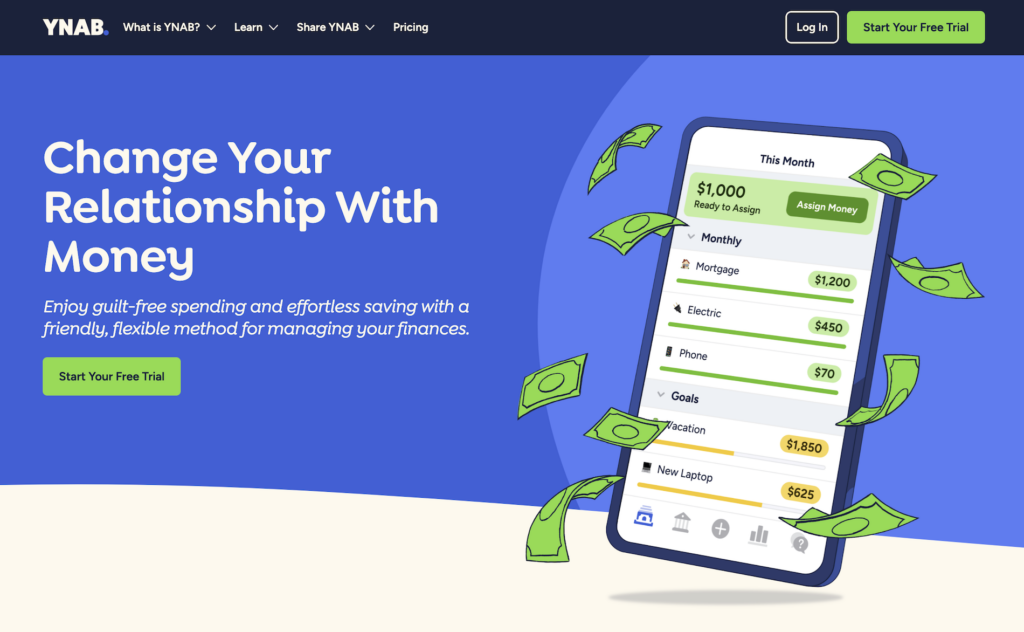
Mint: Mint è una delle app più popolari per la gestione delle finanze personali. Ti permette di collegare conti bancari, carte di credito, mutui e prestiti per monitorare le tue spese e creare budget personalizzati. L’app fornisce anche suggerimenti personalizzati basati sulle tue abitudini di spesa. Visita Mint
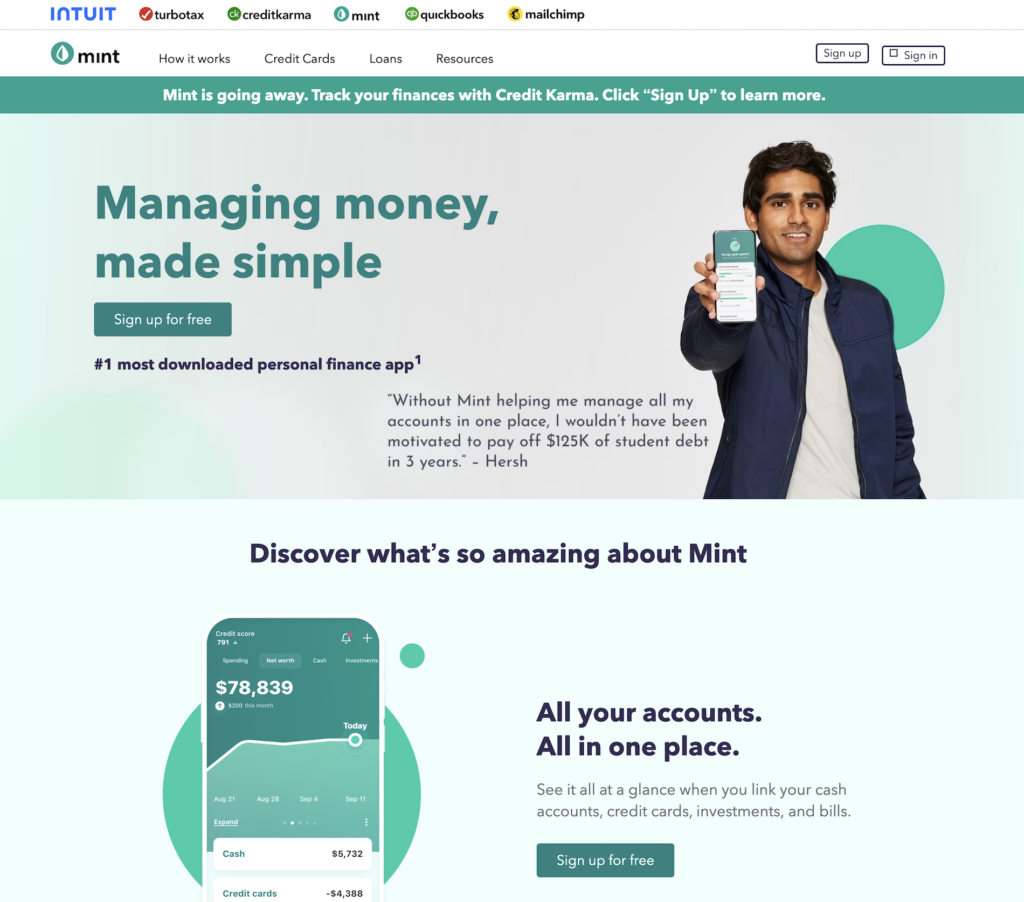
YNAB (You Need A Budget): YNAB adotta un approccio proattivo alla gestione del denaro, incoraggiandoti a “assegnare ogni dollaro” a specifiche categorie di spesa. Questo ti aiuta a comprendere esattamente dove vanno i tuoi soldi e come puoi gestirli meglio. Sebbene YNAB sia a pagamento dopo un periodo di prova gratuito, molti trovano che l’investimento ne valga la pena per l’approccio educativo e il controllo che offre. Esplora YNAB
PocketGuard: PocketGuard è progettato per aiutarti a evitare di spendere più di quanto puoi permetterti. Collegando i tuoi conti, l’app analizza le tue entrate, le spese ricorrenti e i tuoi obiettivi di risparmio per mostrarti quanto puoi spendere quotidianamente. È uno strumento utile per rimanere entro i limiti del tuo budget. Scopri PocketGuard
Goodbudget: Per chi preferisce un approccio visivo al budgeting, Goodbudget utilizza il metodo dell’envelope budgeting. Puoi creare buste virtuali per diverse categorie di spesa e allocare fondi a ciascuna. Questo metodo ti aiuta a visualizzare e a controllare le tue spese in modo più concreto. Inizia con Goodbudget
Personal Capital: Personal Capital è particolarmente utile per chi vuole unire la gestione del budget alla visione d’insieme degli investimenti. Oltre agli strumenti di budgeting, offre una panoramica del tuo portafoglio di investimenti, offrendoti una visione complessiva della tua situazione finanziaria. Esplora Personal Capital
Google Fogli: Per chi preferisce una soluzione più personalizzabile e fai-da-te, Google Fogli offre modelli di budget che puoi adattare alle tue esigenze. È un’opzione flessibile e accessibile per chiunque abbia familiarità con i fogli di calcolo. Usa Google Fogli
Questi strumenti rappresentano solo la punta dell’iceberg di ciò che è disponibile online per aiutarti a gestire le tue finanze. Ognuno offre caratteristiche uniche, e la scelta dipende dalle tue preferenze personali, obiettivi e stile di gestione finanziaria. Esplorando e sperimentando questi strumenti, puoi trovare quello più adatto a te, che ti aiuterà a mantenere le tue finanze organizzate e sotto controllo.
Consigli per risparmiare
Risparmiare denaro è un’abilità che può essere affinata con strategie pratiche e un po’ di disciplina. Inizia esaminando le tue spese ricorrenti; piccole modifiche, come ridurre i servizi in abbonamento non essenziali o optare per piani telefonici e di energia più economici, possono accumulare significativi risparmi nel tempo.
Considera anche di fare acquisti consapevoli, confrontando prezzi e cercando sconti per le spese più grandi.
Un altro metodo efficace è impostare un trasferimento automatico su un conto di risparmio ogni volta che ricevi il tuo stipendio; non vedendolo, sarai meno tentato di spenderlo.
Infine, valuta sempre il costo a lungo termine degli acquisti e chiediti se l’oggetto o il servizio aggiungerà valore significativo alla tua vita.
Risorse educative
Per chi desidera approfondire ulteriormente l’argomento dell’economia personale, esiste una vasta gamma di libri, corsi e blog ricchi di informazioni. Libri come “Il milionario della porta accanto” di Thomas J. Stanley e William D. Danko e “Padre ricco padre povero” di Robert Kiyosaki offrono prospettive uniche e consigli utili sulla costruzione della ricchezza.
Per un apprendimento più interattivo, piattaforme come Coursera e Khan Academy offrono corsi gratuiti su argomenti finanziari. Blog come Mr. Money Mustache e The Financial Diet forniscono aggiornamenti regolari e consigli pratici che possono ispirare e guidare la tua crescita finanziaria.
Investire tempo per educarti su questi temi non solo migliorerà la tua conoscenza ma anche la tua capacità di prendere decisioni finanziarie informate.
Combinando strategie di risparmio pratiche e sfruttando risorse educative di qualità, puoi elevare significativamente la tua competenza finanziaria e lavorare verso una maggiore sicurezza economica e indipendenza finanziaria.
Questi due pilastri, insieme agli strumenti e alle tecniche discussi in precedenza, formano un approccio olistico alla gestione delle finanze personali che può aiutarti a raggiungere e mantenere la salute finanziaria a lungo termine.














0 commenti