

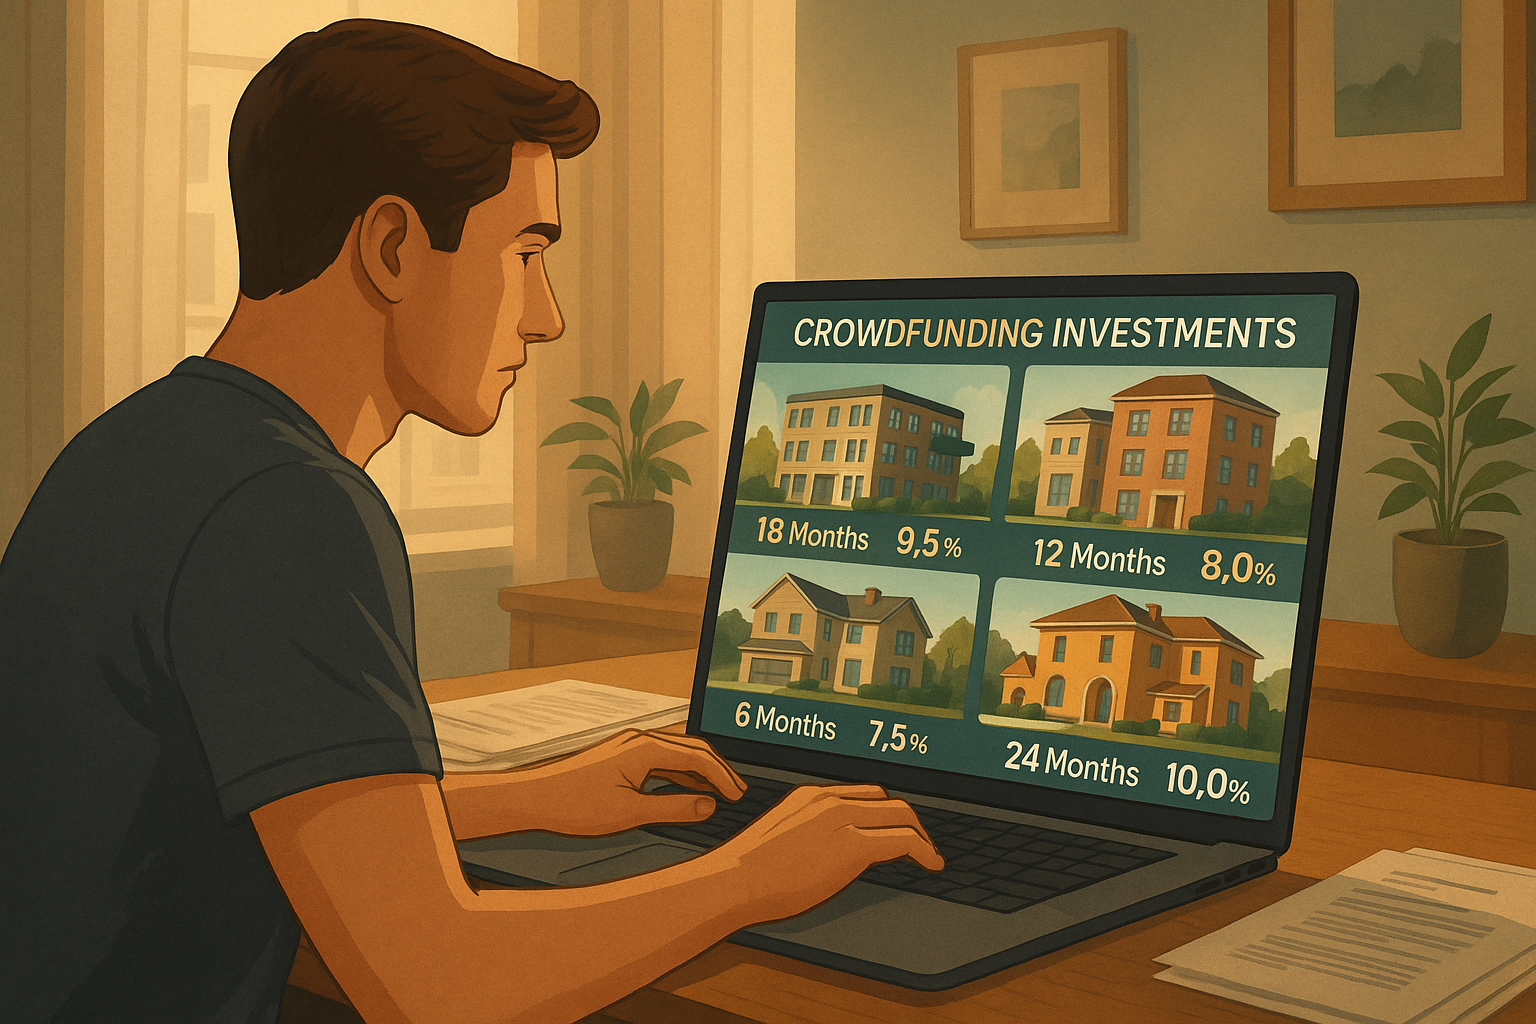
Il crowdfunding immobiliare affascina: puoi investire in progetti immobiliari reali con 100 o 500 euro invece di comprare un appartamento intero. Promette rendimenti interessanti, zero gestione degli inquilini, niente mutui e la sensazione di “diventare investitore” con poco. Ma proprio questa semplicità apparente nasconde i rischi più grandi: investire senza capire davvero in cosa si sta entrando.
Molti principianti commettono gli stessi errori: si fidano solo dei rendimenti promessi, non controllano chi c’è dietro il progetto, investono tutto in una sola operazione, pensano che sia come un conto deposito. E spesso scoprono troppo tardi che non è così.
Se stai pensando di iniziare, o se vuoi capire come evitare errori costosi, questo articolo fa per te.
Cos’è (davvero) il crowdfunding immobiliare in parole semplici
Funziona così: una piattaforma mette online un progetto immobiliare (costruzione, ristrutturazione, sviluppo, frazionamento). Chiunque può partecipare investendo piccole somme. In cambio riceve un interesse dopo un certo periodo di tempo oppure parte del profitto finale.
Esistono due principali tipologie:
- Lending crowdfunding: tu “presti” denaro al costruttore e ricevi un tasso d’interesse (ad esempio 8% in 12 mesi).
- Equity crowdfunding: diventi socio del progetto immobiliare e parteciperai agli utili (ma anche ai rischi di perdita).
Sembra semplice, ma è un investimento vero. E come tutti gli investimenti, può andare bene oppure no.
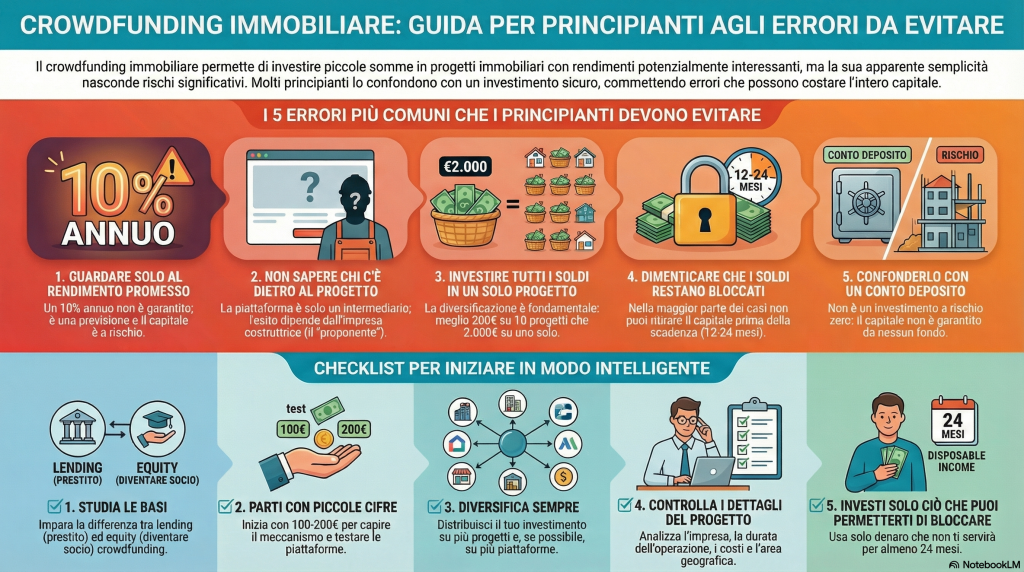
Gli errori più comuni dei principianti (e come evitarli)
Guardare solo al rendimento promesso
Errore tipico: vedere un 10% annuo e pensare “perché lasciare i soldi in banca?”.
Perché è un problema?
Quel 10% non è garantito. È solo una previsione. Se il progetto ritarda, i soldi restano bloccati. Se fallisce, puoi perdere parte o tutto il capitale.
– Come evitarlo: considera prima il rischio, poi il rendimento.
Non sapere chi c’è dietro al progetto
Molti si fidano della piattaforma, ma la piattaforma non costruisce, non progetta, non vende. Lo fa un’impresa reale, chiamata “proponente”.
Se il proponente è piccolo, indebitato o con progetti in ritardo, tu sei il primo a pagarne il prezzo.
– Cosa fare: controlla storico dell’azienda, bilanci, progetti precedenti, recensioni, ritardi consegnati.
Investire tutti i soldi in un solo progetto
Errore più comune di tutti. Investire 2.000€ in un solo progetto perché “mi sembra sicuro”.
– Come evitarlo: meglio 200€ in 10 progetti diversi, e non 2.000€ in uno solo.
Dimenticare che i soldi restano bloccati
Nel 90% dei casi non puoi ritirare il denaro prima della scadenza prevista. Non esiste un mercato dove vendere la tua quota. Se ti servono quei soldi, non li puoi prendere.
– Regola base: investi solo soldi che puoi permetterti di lasciare fermi per 12-24 mesi.
Confondere crowdfunding immobiliare con obbligazioni o conti deposito
Molti lo percepiscono come “prestito sicuro con interesse fisso”. Ma non c’è garanzia del capitale. Non è un titolo di Stato, non è coperto dal Fondo Interbancario, non è rischio zero.
– Consapevolezza: è un investimento ad alto rendimento, quindi a rischio medio-alto.
Ignorare la tassazione
I guadagni sono tassati al 26%. La piattaforma spesso non trattiene le tasse, quindi sei tu che devi dichiararle nel quadro RL del 730.
– Soluzione: segnati rendimenti ricevuti e documenti fiscali.
Come iniziare in modo intelligente
- Studia le basi (cos’è lending, cos’è equity, che ruolo ha la piattaforma)
- Parti con piccole cifre (100-200€)
- Diversifica tra più progetti e, meglio ancora, tra piattaforme diverse
- Assicurati di avere un fondo d’emergenza separato
- Controlla durata, costo totale del progetto, area geografica, impresa coinvolta
- Tieni le emozioni fuori: non investire solo perché “sta per chiudere il progetto” o “ne parlano tutti”
Il crowdfunding immobiliare non è un modo veloce per arricchirsi. È uno strumento che può far crescere il tuo capitale, se inserito con intelligenza in una strategia di lungo periodo. Parti piccolo, informato e consapevole. Continua a seguire EconomiaPersonale e rimani informato su questo ed altri argomenti così da strutturare i tuoi primi passi in modo sicuro.














0 commenti