

Negli ultimi anni il peer-to-peer lending (P2P) ha attirato l’attenzione di sempre più risparmiatori. L’idea è semplice: invece di prestare denaro attraverso banche o istituti tradizionali, si mette in contatto diretto chi ha bisogno di un finanziamento con chi è disposto a prestare denaro in cambio di un interesse.
Sulla carta sembra un modello più efficiente, più moderno e più “democratico”. Ma la domanda che tutti si fanno è sempre la stessa: prestare denaro online peer to peer è sicuro?
E soprattutto: conviene davvero rispetto ad altre forme di investimento?
Per rispondere in modo completo dobbiamo capire come funziona davvero questo sistema e quali rischi si nascondono dietro ai rendimenti dichiarati dalle piattaforme.
Come funziona davvero il peer-to-peer lending
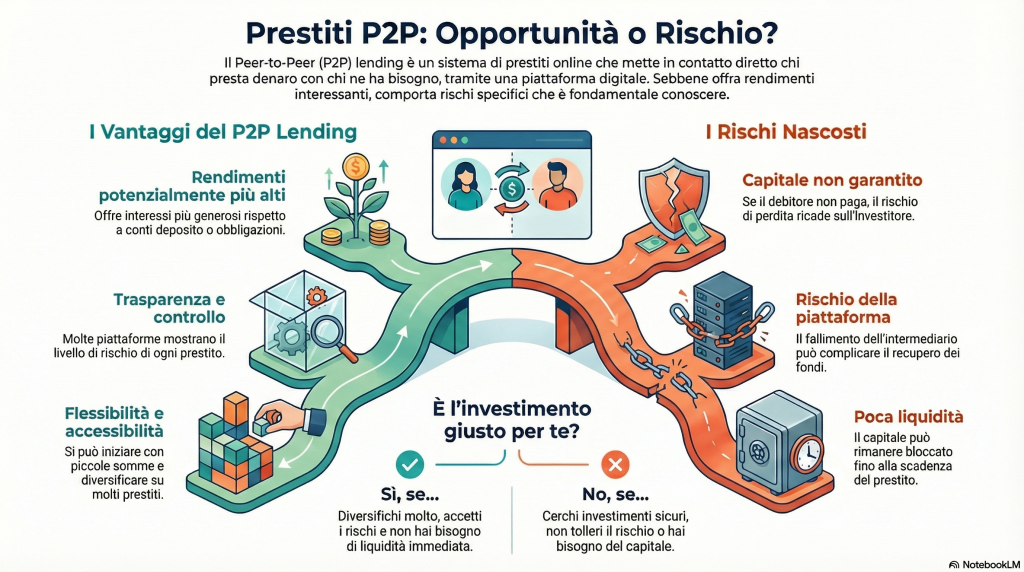
Il P2P lending nasce come alternativa snella ai prestiti tradizionali. Una piattaforma digitale fa da intermediario: valuta chi richiede il prestito, assegna un livello di rischio, gestisce i pagamenti e mette in contatto gli investitori con i richiedenti.
Tu, come investitore, puoi decidere quanto prestare e a chi.
Il richiedente utilizza i fondi e poi rimborsa il capitale con gli interessi.
La piattaforma trattiene una piccola commissione per la gestione.
A prima vista sembra un processo lineare. Ma la vera complessità non è nel funzionamento tecnico, bensì nel rischio reale che si assume.
Perché, nonostante la veste tecnologica, si tratta pur sempre di un prestito: e ogni prestito comporta la possibilità che il denaro non venga restituito.
I vantaggi: perché il P2P lending è così attraente
Il primo grande vantaggio è la promessa di rendimenti più alti rispetto a conti deposito, obbligazioni o strumenti a basso rischio. Per molti investitori rappresenta un modo per diversificare e ottenere interessi più generosi.
Un altro punto a favore è la trasparenza: molte piattaforme mostrano chiaramente il livello di rischio del richiedente, lo storico dei pagamenti, le statistiche sui default e sui recuperi. Questo aiuta a decidere con maggiore consapevolezza.
C’è poi la flessibilità.
Si può iniziare anche con piccole somme, scegliere la durata dei prestiti, automatizzare gli investimenti e distribuire il capitale su più richiedenti per ridurre l’esposizione.
Per chi cerca un approccio semplice, digitale e accessibile, il P2P lending può sembrare una piccola rivoluzione.
I rischi nascosti: ciò che molti non considerano
Nonostante l’immagine moderna, il P2P lending resta un investimento non garantito. Questo significa che, se il debitore non paga, il rischio ricade sull’investitore.
Alcune piattaforme offrono “garanzie” o fondi di copertura, ma non sono assicurazioni vere e proprie. In caso di crisi economica, insolvenze diffuse o problemi della piattaforma stessa, questi fondi potrebbero non essere sufficienti.
C’è poi un rischio meno evidente ma altrettanto importante: la solidità della piattaforma.
Se un intermediario digitale dovesse fallire o sospendere le attività, recuperare il proprio denaro diventerebbe molto complicato.
Infine, molti investitori sottovalutano il rischio di liquidità.
Un prestito P2P, una volta attivato, non può sempre essere rivenduto o interrotto facilmente. In alcuni casi bisogna attendere la fine del prestito per riavere il capitale.
Sono aspetti che vanno considerati con lucidità, soprattutto in un contesto in cui la domanda chiave rimane sempre la stessa: prestare denaro online peer to peer è sicuro?
Conviene davvero? Una risposta onesta
La verità è che il P2P lending può essere conveniente solo se si è pienamente consapevoli dei suoi rischi.
Può dare soddisfazioni quando:
- si diversifica su molti prestiti;
- si investono solo somme che possiamo permetterci di immobilizzare;
- si usa una piattaforma solida, regolamentata e trasparente;
- si conosce la propria tolleranza al rischio.
Non conviene invece a chi:
- cerca un investimento sicuro o garantito;
- non ha esperienza nella gestione del rischio;
- ha bisogno di liquidità costante;
- sarebbe troppo influenzato dalle insolvenze.
Il P2P non è né un prodotto miracoloso né un pericolo assoluto. È semplicemente uno strumento che va usato con equilibrio e prudenza.
Come capire se fa per te
La domanda fondamentale non è se il P2P “funziona”, ma se funziona per te.
Se sei disposto ad accettare l’idea che una piccola percentuale di prestiti possa andare in default e che la piattaforma non possa sempre intervenire, allora può essere una componente interessante della tua strategia.
Se invece preferisci la stabilità di un conto deposito o la prevedibilità degli ETF, il P2P potrebbe non essere la scelta più coerente con la tua personalità finanziaria.
In altre parole: non lasciarti sedurre solo dai rendimenti.
Chiediti se riesci a dormire tranquillo sapendo che qualcuno potrebbe non restituirti il denaro.














0 commenti