

Quando si parla di risparmio, la mente corre subito ai grandi sacrifici: ridurre drasticamente le spese, tagliare gli sfizi, evitare ogni piacere. Ma la realtà è molto diversa. La maggior parte dei progressi economici nasce da gesti minuscoli, quasi invisibili, ripetuti con costanza nel tempo. Le micro-abitudini quotidiane sono come piccole gocce che, giorno dopo giorno, riempiono un contenitore. All’inizio sembrano insignificanti, ma col passare dei mesi diventano risultati concreti che possono davvero sorprenderti.
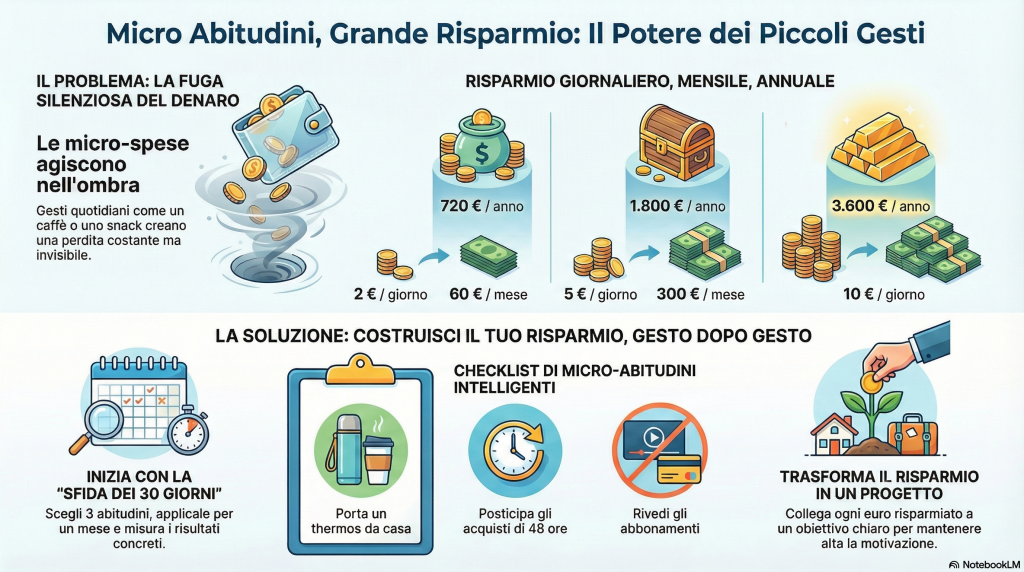
Il punto è che queste micro-spese e micro-scelte agiscono nell’ombra. Un caffè al volo, una bottiglietta d’acqua dimenticata, un abbonamento lasciato attivo per mesi anche se non lo usiamo più, uno snack comprato quasi per abitudine. Ognuna di queste azioni ha un peso minimo, ma sommandole si crea una perdita costante di denaro che raramente consideriamo. È una fuga silenziosa: non ce ne accorgiamo finché non mettiamo tutto nero su bianco.
Ed è proprio per questo che intervenire su ciò che facciamo ogni giorno, e non solo sulle grandi decisioni, è il modo più efficace per riprendere controllo sulle nostre finanze senza sentirsi in punizione o vivere di rinunce. Bastano tre o quattro scelte ripetute con regolarità per scoprire che il modo in cui gestiamo il quotidiano ha un impatto enorme anche sui progetti più grandi.
Quanto si può davvero risparmiare
Per mostrare l’impatto reale delle micro-scelte, usa questo schema:
2 € al giorno → 60 € al mese → 720 € all’anno
3 € al giorno → 90 € al mese → 1.080 € all’anno
5 € al giorno → 150 € al mese → 1.800 € all’anno
10 € al giorno → 300 € al mese → 3.600 € all’anno
E questo è solo il risparmio “a secco”, non investito.
Se quei soldi venissero inseriti in un semplice PAC a bassa volatilità, l’effetto sarebbe ancora più grande. Non serve spingere molto l’immaginazione per vedere come queste micro-scelte possano cambiare completamente un obiettivo annuale.
La checklist delle micro-abitudini intelligenti
Ecco una lista di micro-abitudini concrete che puoi adottare da oggi. Non devi usarle tutte: scegline 3–5 e applicale con costanza.
- Porta un thermos con caffè o tè da casa
- Tieni sempre una borraccia riutilizzabile
- Prepara pranzo/cena a casa anche solo 2–3 volte in più a settimana
- Fai una revisione mensile degli abbonamenti e cancella ciò che non usi
- Imposta 1–2 “giorni senza spese”
- Fai la lista della spesa e rispettala
- Posticipa gli acquisti impulsivi di 48 ore
- Usa un piccolo quaderno o app per registrare anche le micro-spese
- Scegli marche alternative per alcuni prodotti ricorrenti
- Spegni dispositivi e luci inutili (micro-abitudine che incide sulle bollette)
- Acquista prodotti riutilizzabili anziché usa-e-getta
- Valuta alternative gratuite: parchi, biblioteca, eventi locali
- Usa cashback e gift card (solo su acquisti che avresti comunque fatto)
- Sposta immediatamente i risparmi in un conto separato, anche 1–3 € alla volta
Questa lista funziona meglio se associ ogni micro-abitudine a un obiettivo: “questo euro risparmiato va nella mia prossima vacanza”, oppure “questi 3 euro vanno nel mio fondo emergenza”.
La psicologia del risparmio: come rendere semplici le buone abitudini
Cambiare le proprie abitudini non significa rinunciare ai piaceri o vivere con la sensazione di essere sempre sotto restrizione. Significa, al contrario, prendere decisioni più consapevoli che ti permettono di valorizzare ciò che conta davvero. Il nostro cervello ama la comodità e tende a ripetere ciò che gli è familiare. Per questo motivo le spese impulsive sono così difficili da controllare: non dipendono da un reale bisogno, ma da automatismi radicati.
La chiave sta nel creare nuove abitudini che risultino altrettanto naturali. Se inizi a tenere sempre con te una borraccia o un thermos, non avrai più bisogno di comprare acqua o caffè fuori. Se sposti immediatamente un piccolo risparmio su un conto separato, il gesto diventa automatico e gratificante. E quando colleghi un comportamento a un obiettivo concreto—che sia un weekend fuori, un fondo per la sicurezza o un primo investimento—il cervello percepisce ogni piccolo passo come un progresso. Non come un sacrificio.
La sfida dei 30 giorni di micro-risparmio
Un esercizio semplice ma potentissimo:
Scegli 3 micro-abitudini dalla checklist
– Applica queste 3 abitudini per 30 giorni
– Ogni sera sposta i risparmi (anche pochi centesimi) in un conto separato
– A fine mese, guardati indietro e misura quanto hai raccolto
Le persone che seguono questo metodo scoprono due cose:
il risparmio è maggiore di quanto immaginavano
dopo 30 giorni, le abitudini restano automatiche
Gli errori più comuni che sabotano il risparmio
Molti iniziano con entusiasmo, ma poi si perdono per dettagli che sembrano innocui. Il primo errore è pensare che le piccole cifre non contino davvero: è il modo più rapido per ricadere nel vecchio schema del “non cambia niente”. Un altro errore frequente è voler cambiare troppe abitudini contemporaneamente. Il risultato? Ci si scoraggia dopo pochi giorni, perché tutto sembra complicato e innaturale.
C’è poi un altro nemico del progresso: non spostare i risparmi subito. Quando lasci l’euro o i due euro “mentalmente parcheggiati”, spariscono nelle spese successive senza lasciare traccia. È proprio il trasferimento immediato che crea l’effetto psicologico di avanzamento. E questo rende più facile continuare.
Adatta le micro-abitudini al tuo stile di vita
Le stesse micro-scelte non funzionano per tutti allo stesso modo. Chi vive in famiglia, ad esempio, può ottenere risultati sorprendenti semplicemente pianificando i pasti e organizzando una lista unica condivisa: si riducono gli sprechi e si evita di comprare doppioni. Gli studenti possono ottenere risultati enormi controllando le piccole spese quotidiane come snack, caffè, bottigliette d’acqua o pranzi veloci comprati fuori. Per chi lavora da casa o fa il freelance, gli acquisti impulsivi online sono la trappola più comune: anche qui, una regola delle 48 ore può fare miracoli.
L’importante è capire che ognuno può costruire la propria combinazione di micro-abitudini, senza imitare gli altri. La forza di questo metodo sta proprio nella personalizzazione.
Trasformare i risparmi in un progetto concreto
Risparmiare ha senso solo se quei soldi vengono indirizzati verso qualcosa di significativo. Altrimenti restano numeri vaghi nella mente, facili da perdere. Se invece associ ogni euro risparmiato a un obiettivo concreto, la motivazione cresce giorno dopo giorno. Che sia un piccolo viaggio, un fondo emergenza più solido, l’inizio di un percorso di investimento o un progetto personale che rimandi da tempo, dare una “destinazione” al risparmio lo trasforma da gesto astratto a costruzione reale.
Mettere da parte denaro non significa privarsi, ma scegliere cosa costruire. È una forma di libertà.
Le micro-abitudini sono il modo più semplice, naturale e sostenibile per riprendere controllo sulle tue finanze. Non devi rivoluzionare la tua vita: basta migliorare piccole cose che fai già ogni giorno. Sono i gesti minimi—ripetuti con coerenza—che determinano i risultati massimi.
Inizia da tre micro-abitudini. Applica la sfida dei 30 giorni. Sposta i soldi risparmiati su un conto a parte. Guarda cosa succede.
Tra un anno, quelle piccole scelte quotidiane saranno uno dei migliori regali che puoi fare al tuo futuro.














0 commenti