

La “teoria dei barattoli” non è nuova. Anzi, è uno di quei concetti che molti hanno già incontrato almeno una volta: dividere il denaro in contenitori diversi, ciascuno con uno scopo preciso, per evitare di spendere tutto in modo confuso e impulsivo.
Tradizionalmente si parla di barattoli fisici, etichette, percentuali, contanti da distribuire a inizio mese.
Ma oggi il denaro è sempre meno fisico.
Carte, app, conti online, wallet digitali: il modo in cui gestiamo i soldi è cambiato profondamente. Ed è proprio qui che nasce la regola del barattolo digitale.
Non è una teoria nuova, ma un adattamento intelligente alla realtà di oggi.
Perché il barattolo “mentale” non basta più
Molti pensano di applicare la teoria dei barattoli semplicemente “a mente”. Sanno più o meno quanto possono spendere, quanto dovrebbero risparmiare, quanto dedicare agli extra. Il problema è che il cervello è pessimo a fare da guardiano del denaro, soprattutto quando tutto passa da una carta o da uno smartphone.
Quando i soldi sono tutti nello stesso conto, la distinzione tra “posso spendere” e “dovrei conservare” diventa labile. Ogni pagamento sembra uguale, ogni euro sembra disponibile, e alla fine del mese ci si chiede dove siano finiti i soldi.
Il barattolo digitale serve proprio a questo: rendere visibili le scelte, togliendo al cervello una parte del carico decisionale.
Cos’è davvero la regola del barattolo digitale
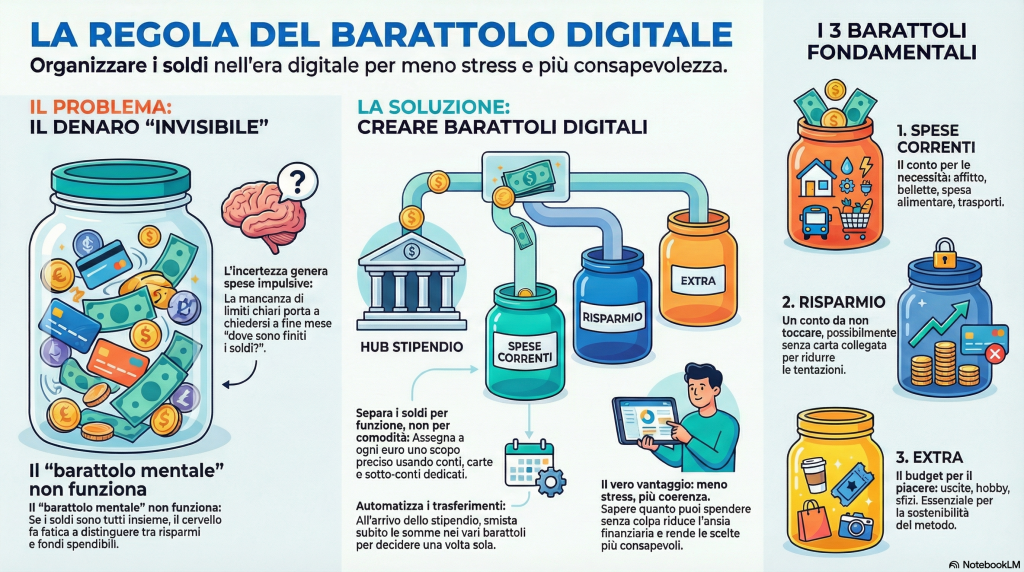
La regola del barattolo digitale consiste nel separare il denaro per funzione, non solo per comodità. Ogni “barattolo” è un conto, una carta o un sotto-conto con uno scopo preciso e non intercambiabile.
Non si tratta di moltiplicare strumenti inutilmente, ma di dare un senso chiaro a ogni euro. Quando sai già “a cosa serve” quel denaro, diventa molto più difficile usarlo per altro.
Il principio è semplice:
separazione prima della spesa, non dopo.
Dal barattolo fisico al conto digitale
Nel mondo fisico, il barattolo aveva un grande pregio: una volta vuoto, era vuoto davvero. Non c’erano trucchi, non c’era credito, non c’erano scorciatoie.
Nel digitale questo limite scompare, e proprio per questo va ricreato artificialmente.
Un conto separato o una carta dedicata funzionano esattamente come un barattolo: quando il saldo scende, il messaggio è chiaro. Non serve controllare estratti conto o app di budgeting complesse. Basta guardare quel numero.
I barattoli digitali fondamentali
Senza entrare in schemi rigidi, esistono alcuni barattoli digitali che funzionano praticamente per tutti.
Il primo è il barattolo delle spese correnti, quello da cui escono affitto, bollette, spesa alimentare, trasporti. È il cuore della gestione quotidiana e dovrebbe essere il più “noioso” possibile.
Il secondo è il barattolo del risparmio, che idealmente non viene toccato se non per scopi precisi. Può essere un conto separato, magari senza carta associata, proprio per ridurre la tentazione.
Il terzo è il barattolo degli extra, quello delle spese discrezionali: uscite, hobby, piccoli sfizi. È fondamentale averlo, perché eliminare del tutto il piacere porta quasi sempre a sgarri peggiori.
A questi si possono aggiungere barattoli più personali: viaggi, progetti, formazione, fondo emergenza. Non devono essere tanti, devono essere chiari.
Carte prepagate e conti separati: come usarli davvero bene
La tecnologia oggi offre un vantaggio enorme: la possibilità di creare separazioni nette con pochi clic. Carte prepagate, conti online, sotto-conti con IBAN dedicato permettono di applicare la regola del barattolo digitale senza complicazioni.
La chiave è automatizzare. Appena entra il reddito, una parte viene smistata automaticamente nei vari barattoli. In questo modo la decisione viene presa una volta sola, a mente lucida, e non ogni giorno davanti a una spesa.
Questo riduce drasticamente gli acquisti impulsivi, perché il limite non è più astratto, ma visibile.
Il vero vantaggio: meno stress, non più controllo
Molti pensano che organizzare i soldi in questo modo significhi vivere sotto controllo costante. In realtà accade l’opposto.
La separazione riduce l’ansia, perché elimina l’incertezza. Sai sempre quanto puoi spendere senza sensi di colpa e quanto stai proteggendo per il futuro.
La regola del barattolo digitale non serve a diventare rigidi, ma a diventare coerenti.
Gli errori più comuni quando si prova questo metodo
Uno degli errori più frequenti è creare troppi barattoli. Quando diventano eccessivi, il sistema perde semplicità e viene abbandonato. Meglio pochi barattoli chiari che molti inutilizzati.
Un altro errore è spostare soldi da un barattolo all’altro “per emergenza” senza criteri. Così si rompe la logica del metodo. Le emergenze vere devono avere un barattolo dedicato.
Infine, c’è l’errore di non rivedere il sistema. Le esigenze cambiano, e i barattoli vanno adattati nel tempo.
La regola del barattolo digitale come strumento educativo
Questo metodo non è utile solo per chi è già attento alle finanze. È uno strumento potentissimo anche in famiglia, con i figli, o per chi sta muovendo i primi passi nella gestione del denaro.
Vedere i soldi “divisi” aiuta a capire che ogni scelta ha un costo-opportunità. Non in modo teorico, ma pratico.
La regola del barattolo digitale non è una formula magica, né un sistema rigido. È un modo semplice e concreto per adattare un’idea vecchia ma efficace al mondo di oggi.
In un’epoca in cui il denaro è sempre più invisibile, rendere visibili le scelte è un atto di consapevolezza. E spesso basta questo per cambiare radicalmente il rapporto con i propri soldi.














0 commenti