

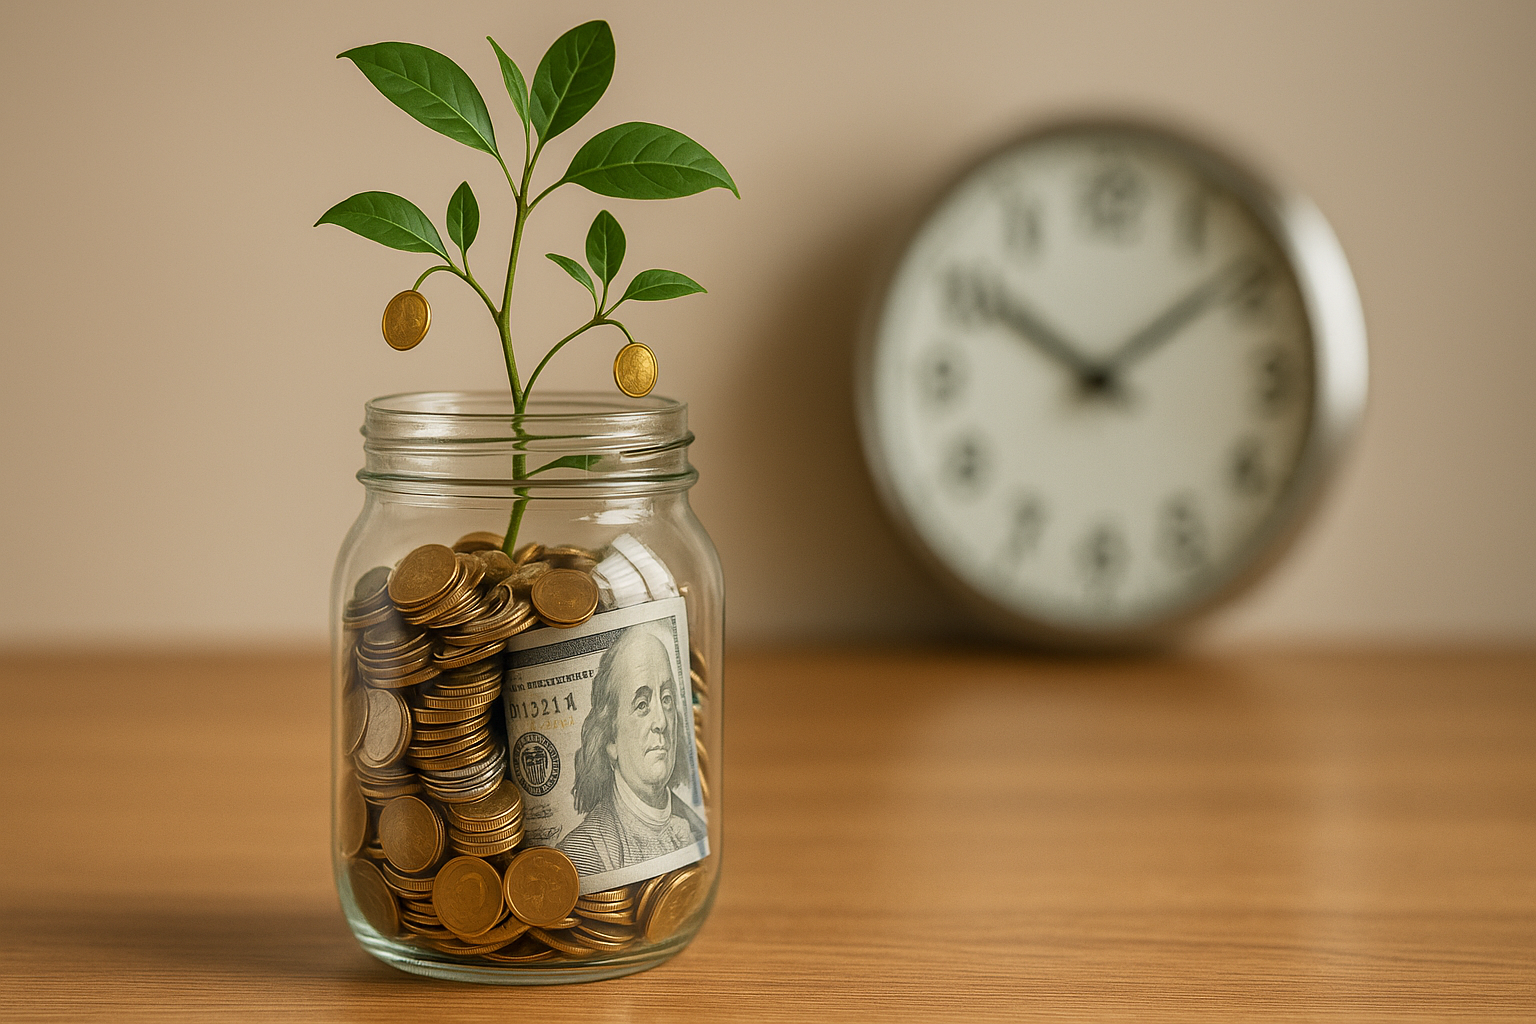
Albert Einstein lo definiva “l’ottava meraviglia del mondo”. Eppure, l’interesse composto non ha nulla di magico: è solo matematica. Ma una matematica che, applicata con costanza e pazienza, può trasformare radicalmente la vita finanziaria di chiunque.
Immagina di piantare un seme. Dopo un anno cresce una piantina. Dopo due anni, la piantina non solo è più alta, ma comincia a produrre nuovi semi che a loro volta crescono. Dopo dieci anni hai un giardino rigoglioso. Questo è l’interesse composto: un processo di crescita che si autoalimenta.
Il problema è che la maggior parte delle persone lo sottovaluta perché lavora lentamente. Eppure, chi impara a sfruttarlo cambia il proprio rapporto con il denaro e costruisce una ricchezza duratura.
Cos’è l’interesse composto
L’interesse composto è il meccanismo per cui gli interessi maturati su un capitale vengono reinvestiti, generando a loro volta altri interessi. Non guadagni solo sul capitale iniziale, ma anche sugli interessi accumulati nel tempo.
La formula matematica è:
Montante = Capitale × (1 + tasso)^tempo
Ma non serve amare la matematica per capirlo. Basta un esempio pratico.
Se investi 10.000 € al 5% annuo semplice, dopo 10 anni avrai 15.000 € (guadagni 500 € l’anno).
Se invece reinvesti gli interessi (interesse composto), dopo 10 anni avrai circa 16.289 €. La differenza non sembra enorme, ma col passare del tempo diventa gigantesca.
Dopo 30 anni, con interesse semplice hai 25.000 €. Con interesse composto hai oltre 43.000 €.
È il tempo, non la cifra iniziale, a fare la vera differenza.
Perché funziona: il fattore tempo
Il segreto dell’interesse composto è che premia la pazienza.
- Prima inizi, più tempo dai ai tuoi soldi per crescere.
- Anche piccole somme, se investite con costanza, diventano importanti nel lungo periodo.
Un giovane di 25 anni che investe 200 € al mese al 6% annuo, a 65 anni avrà accumulato oltre 400.000 €. Se inizia a 35 anni, con lo stesso impegno, ne avrà circa 200.000.
Dieci anni fanno la differenza tra avere il doppio o la metà del capitale.
L’interesse composto nella vita di tutti i giorni
Non serve pensare solo a grandi investimenti. L’interesse composto agisce in tanti contesti:
- Piani di accumulo (PAC): versando piccole somme regolarmente, gli interessi si accumulano nel tempo.
- Conti deposito vincolati: anche con tassi bassi, i guadagni crescono se lasciati maturare.
- Fondi pensione: il lungo periodo li rende perfetti per sfruttare l’interesse composto.
E persino nelle abitudini quotidiane: risparmiare 3 € al giorno (un caffè e una brioche) significa mettere da parte 90 € al mese, che investiti possono crescere esponenzialmente.
Il lato oscuro: i debiti a interesse composto
L’interesse composto è neutrale: funziona a nostro favore se investiamo, ma diventa un nemico se lo subiamo sui debiti.
Un prestito revolving al 15% annuo può raddoppiare il debito in pochi anni. Chi paga solo la rata minima della carta di credito rischia di restare intrappolato in un meccanismo che moltiplica il debito anziché ridurlo.
Per questo è fondamentale distinguere tra:
- Interesse composto amico: investimenti, risparmi, piani a lungo termine.
- Interesse composto nemico: debiti ad alto tasso non estinti rapidamente.
Strategie per sfruttarlo a tuo favore
- Inizia presto: anche piccole somme crescono enormemente con il tempo.
- Sii costante: la chiave non è quanto, ma quanto a lungo investi.
- Reinveste sempre i guadagni: non “consumare” gli interessi, lasciali lavorare per te.
- Sfrutta gli strumenti giusti: PAC, ETF a lungo termine, fondi pensione.
- Evita i debiti ad alto interesse: pagali prima possibile, così non lavorano contro di te.
Un esempio di vita reale
Anna, 30 anni, decide di accantonare 150 € al mese in un PAC azionario con rendimento medio del 7%. Dopo 20 anni ha investito 36.000 €. Il capitale, grazie all’interesse composto, è diventato circa 78.000 €.
Se Anna avesse iniziato a 40 anni, a 60 avrebbe accumulato meno della metà. La differenza non sta nel capitale versato, ma nel tempo dato all’interesse composto per lavorare.
Aspetto psicologico: la pazienza come virtù finanziaria
Viviamo in una società che premia il “tutto e subito”. Ma l’interesse composto ci insegna il contrario: il vero potere del denaro sta nella pazienza e nella capacità di pensare a lungo termine.
Chi riesce a vincere l’impulsività e ad avere una visione ampia, scopre che la ricchezza non arriva da colpi di fortuna, ma da piccole scelte ripetute nel tempo.
Non serve essere un genio della finanza per sfruttare l’interesse composto. Serve solo disciplina, costanza e la capacità di iniziare. Ogni giorno che passa senza investire è un giorno perso in cui i tuoi soldi avrebbero potuto lavorare per te.
Il consiglio più prezioso è semplice: inizia subito, anche con poco. Il tempo farà la sua parte, trasformando piccoli semi in alberi rigogliosi di ricchezza.
uoi altri strumenti pratici per far crescere i tuoi risparmi con intelligenza? Continua a seguire Economia Personale e scopri come piccoli gesti quotidiani possono costruire grandi risultati.














0 commenti