

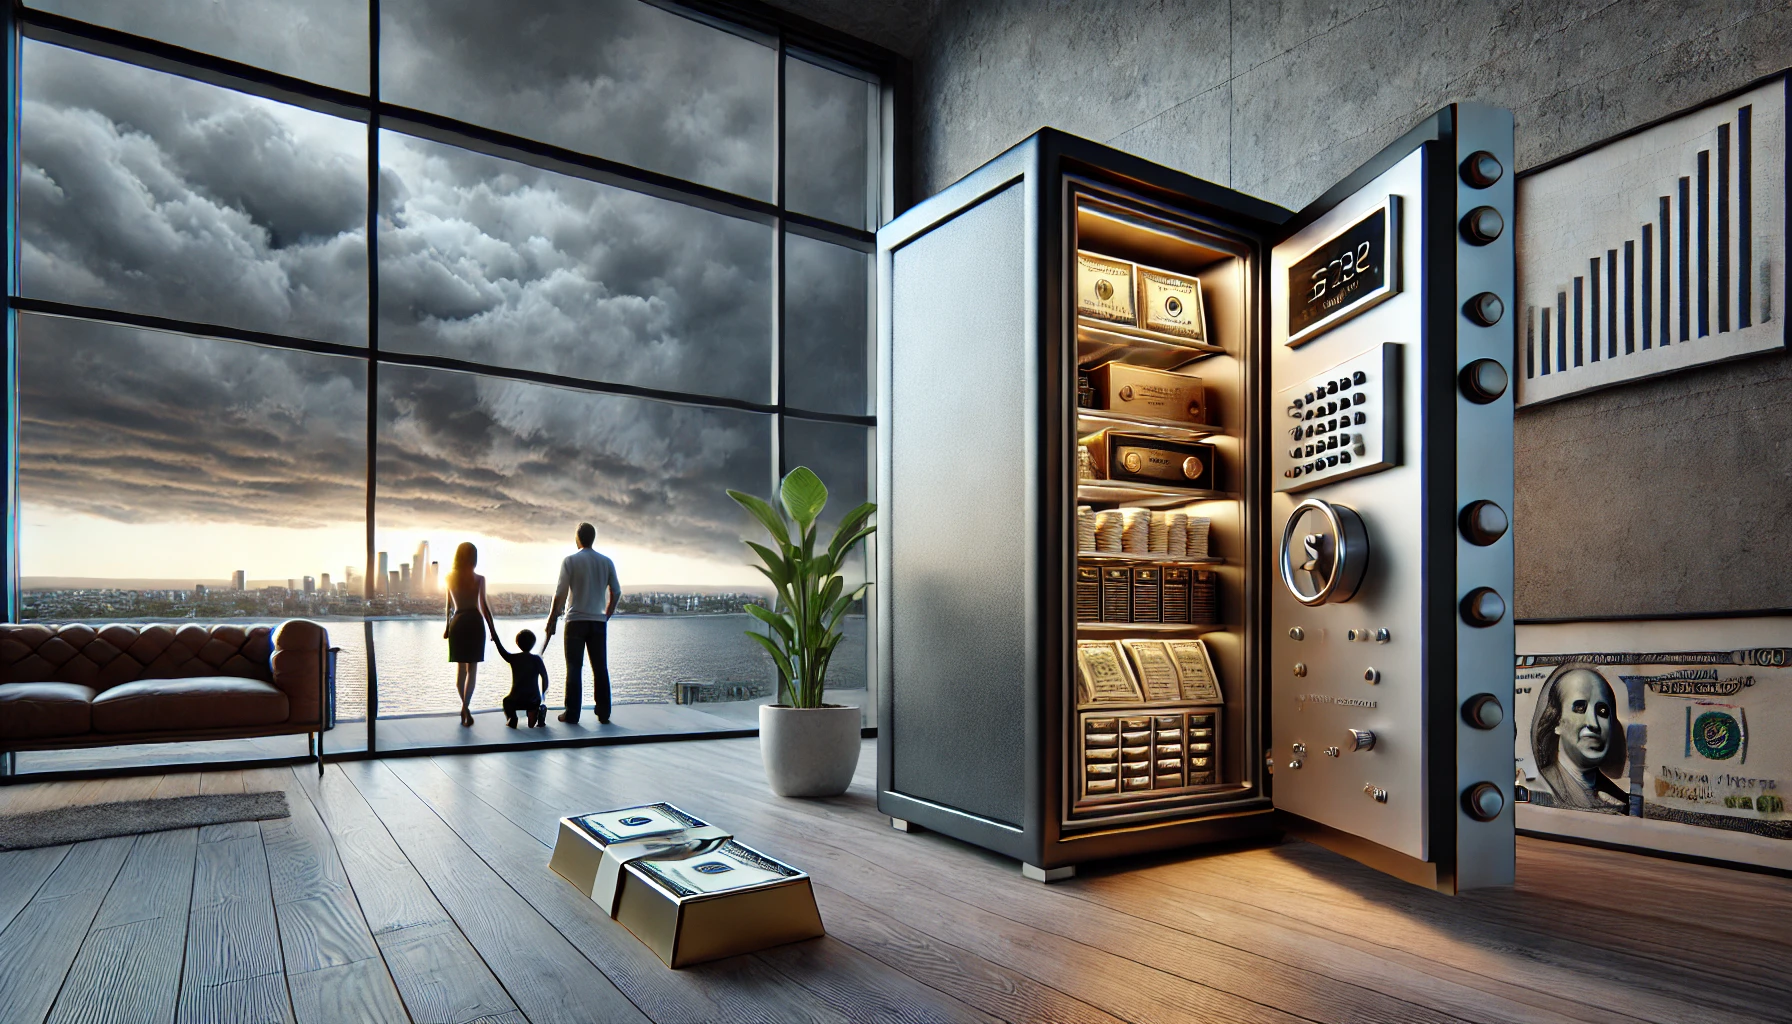
Negli ultimi giorni, i mercati finanziari hanno vissuto un periodo di forte volatilità, causato da una combinazione di fattori economici preoccupanti, che hanno reso evidente quanto sia importante la difesa del risparmio.
Il 5 agosto 2024, i mercati globali hanno subito un crollo significativo, causato principalmente da una serie di fattori tra cui il rialzo dei tassi di interesse da parte della Banca del Giappone, i timori di recessione negli Stati Uniti e le tensioni geopolitiche in Medio Oriente. Il Nikkei 225 ha registrato la sua peggior giornata dalla crisi del 1987, con un calo del 13%, mentre altri mercati asiatici come la Corea del Sud e Taiwan hanno subito perdite simili. Anche i mercati europei e americani non sono stati immuni, con l’indice VIX che ha raggiunto il suo massimo da quattro anni, indicando un alto livello di volatilità.
La rilevanza della difesa del risparmio in tempi incerti
In periodi di incertezza economica, come quello che stiamo attraversando, la protezione del risparmio assume un’importanza cruciale. La volatilità dei mercati finanziari, guidata da preoccupazioni macroeconomiche come la debolezza del mercato del lavoro o i risultati deludenti di grandi aziende, può avere un impatto diretto sul valore dei nostri investimenti e, di conseguenza, sul nostro benessere finanziario.
Uno degli errori più comuni in momenti di crisi è quello di reagire impulsivamente, magari vendendo azioni o altri investimenti nel tentativo di limitare le perdite. Tuttavia, questa strategia può spesso rivelarsi controproducente. La storia ci insegna che i mercati tendono a recuperare nel lungo periodo, e cedere agli impulsi di breve termine può significare cristallizzare le perdite piuttosto che proteggere i propri risparmi.
Mantenere la calma ed avere la giusta visione
Per tutelare efficacemente il risparmio, è fondamentale adottare una visione a lungo termine e mantenere la calma. Ciò significa, ad esempio, assicurarsi che il proprio portafoglio sia ben diversificato, distribuendo gli investimenti tra diverse asset class come azioni, obbligazioni e liquidità. La diversificazione riduce il rischio complessivo, poiché le diverse asset class tendono a comportarsi in modi differenti in risposta agli stessi eventi di mercato.
Inoltre, mantenere un fondo di emergenza liquido, che possa coprire almeno sei mesi di spese essenziali, è una delle strategie più efficaci per affrontare le incertezze economiche. Questo fondo dovrebbe essere facilmente accessibile, preferibilmente in un conto di risparmio ad alto rendimento, per garantire che i soldi siano disponibili quando necessario senza dover vendere investimenti a prezzi sfavorevoli.
Infine, è importante rivedere periodicamente il proprio piano finanziario per assicurarsi che rimanga allineato agli obiettivi di lungo termine e che tenga conto dei cambiamenti nel contesto economico. La gestione attiva del portafoglio e la consulenza di un esperto finanziario possono aiutare a navigare attraverso la tempesta senza perdere di vista gli obiettivi a lungo termine.
Questi accorgimenti non solo proteggono il risparmio, ma aiutano anche a mantenere la serenità durante le turbolenze economiche, evitando decisioni affrettate che potrebbero compromettere la stabilità finanziaria futura.
Strategie pratiche per preservare il risparmio
In un contesto economico incerto, mettere in atto strategie concrete per preservare il risparmio è essenziale. Una delle prime azioni da intraprendere è la diversificazione degli investimenti. Come accennato, distribuire il capitale su diverse classi di attività, come azioni, obbligazioni e liquidità, riduce il rischio complessivo del portafoglio. Questo approccio consente di attenuare gli impatti negativi su una singola categoria di investimenti, poiché le diverse asset class tendono a reagire diversamente alle stesse condizioni economiche.
Un altro aspetto cruciale è mantenere un’adeguata liquidità. In periodi di crisi, avere accesso immediato a fondi liquidi può fare la differenza tra affrontare serenamente un imprevisto o dover ricorrere a soluzioni finanziarie sfavorevoli, come la vendita di investimenti a basso costo. Un fondo d’emergenza ben strutturato dovrebbe coprire almeno sei mesi di spese essenziali e dovrebbe essere conservato in un conto di risparmio ad alto rendimento, facilmente accessibile ma che offra comunque un ritorno sul capitale.
Revisioni ed automazioni
Per chi possiede un portafoglio d’investimenti, è importante anche rivedere periodicamente la propria strategia. I cambiamenti nel mercato, nella politica monetaria, o nelle proprie circostanze personali potrebbero richiedere un aggiustamento della composizione del portafoglio. Ad esempio, durante periodi di volatilità, potrebbe essere utile ridurre l’esposizione a titoli azionari più rischiosi e incrementare quella verso asset più sicuri, come obbligazioni governative.
Un altro strumento utile è l’automazione del risparmio. Programmare versamenti automatici verso conti di risparmio o investimenti consente di costruire un capitale in modo disciplinato, senza la tentazione di spendere denaro destinato al risparmio. Inoltre, questo metodo riduce l’ansia legata alla gestione finanziaria quotidiana, permettendo di accumulare risorse senza dover prendere decisioni attive ogni mese.
Infine, un approccio prudente può essere ridurre il debito. In tempi di crisi, l’onere del debito può diventare un peso insostenibile, specialmente se le entrate diminuiscono. Ridurre progressivamente il debito, soprattutto quello a tassi d’interesse elevati, libera risorse che possono essere destinate al risparmio o a investimenti meno rischiosi.
Queste strategie, applicate con costanza e disciplina, possono contribuire in modo significativo a proteggere il risparmio personale, garantendo una maggiore sicurezza finanziaria in periodi di instabilità economica.
Educazione finanziaria come strumento di prevenzione
L’educazione finanziaria gioca un ruolo fondamentale nel preparare le persone a gestire le proprie finanze, specialmente durante periodi di crisi economica. Comprendere i concetti chiave della finanza personale, come il bilancio, il risparmio e gli investimenti, permette di fare scelte più consapevoli e informate, riducendo il rischio di prendere decisioni finanziarie affrettate o basate sull’emotività.
Un solido background di educazione finanziaria aiuta a comprendere meglio come funzionano i mercati finanziari e quali sono i rischi associati agli investimenti. Ad esempio, conoscere la differenza tra strumenti di investimento a basso rischio e ad alto rischio può aiutare a diversificare il proprio portafoglio in modo più efficace, riducendo la probabilità di subire perdite significative durante una crisi.
Inoltre, l’educazione finanziaria incoraggia l’adozione di abitudini sane, come il risparmio costante e la gestione del debito. Queste pratiche non solo rafforzano la stabilità finanziaria, ma preparano anche gli individui a fronteggiare meglio eventuali imprevisti economici. Per esempio, mantenere un fondo di emergenza o evitare l’indebitamento eccessivo sono strategie fondamentali che possono fare la differenza quando l’economia vacilla.
Le istituzioni educative e le organizzazioni no-profit stanno riconoscendo sempre più l’importanza dell’educazione finanziaria, promuovendo programmi che mirano a fornire alle persone gli strumenti necessari per prendere decisioni finanziarie sagge. L’investimento in programmi di educazione finanziaria, soprattutto per adulti, si rivela quindi un passo cruciale verso la prevenzione di problemi finanziari futuri.
Promuovere l’educazione finanziaria a livello personale e comunitario è una forma di prevenzione a lungo termine che può rafforzare l’autonomia economica degli individui e preparare meglio la società a fronteggiare le sfide finanziarie.
Storia ed evoluzione del risparmio
Il concetto di risparmio ha subito un’evoluzione significativa nel corso dei secoli, riflettendo i cambiamenti economici, sociali e culturali delle diverse epoche. In passato, il risparmio era spesso legato alla necessità di accumulare beni materiali o denaro come forma di sicurezza contro periodi di carestia o difficoltà economiche. Le economie agricole, ad esempio, incentivavano la conservazione di risorse come cibo o sementi per garantire la sopravvivenza durante i periodi di scarsa produttività.
Con l’avvento della società industriale, il risparmio ha iniziato a prendere una forma più strutturata, con l’introduzione di strumenti finanziari come i conti di risparmio e le obbligazioni. Le persone non risparmiavano più solo per necessità immediata, ma anche per garantire un futuro più sicuro, come la pensione o l’acquisto di beni durevoli. Questo periodo ha visto anche la nascita delle prime istituzioni bancarie, che offrivano interessi sui depositi, incentivando ulteriormente il risparmio.
Nel XX secolo, il risparmio è diventato un elemento centrale della gestione finanziaria personale, con l’introduzione di nuove forme di investimento e la diffusione di prodotti finanziari più sofisticati. L’idea di “risparmio per investimento” ha guadagnato popolarità, con molte persone che hanno iniziato a vedere il risparmio non solo come un mezzo di protezione, ma anche come un modo per far crescere la propria ricchezza nel tempo.
Il rispamio ai nostri giorni
Oggi, il risparmio continua a evolversi, influenzato dalla globalizzazione, dalla digitalizzazione e dai cambiamenti nei modelli economici. Ad esempio, l’uso di piattaforme online per gestire e investire i propri risparmi ha reso più accessibile la gestione delle finanze personali. Tuttavia, nonostante queste innovazioni, il principio di base del risparmio – mettere da parte risorse per il futuro – rimane invariato.
Comprendere questa evoluzione storica ci aiuta a riconoscere l’importanza del risparmio nelle nostre vite e a valorizzarlo come strumento essenziale per la stabilità e la sicurezza finanziaria, soprattutto in tempi di incertezza economica.
Focus su particolari gruppi demografici
La gestione del denaro e il risparmio possono variare significativamente tra diversi gruppi demografici, influenzati da fattori come genere, età e contesto socioeconomico. Ad esempio, le donne spesso affrontano sfide uniche nella gestione finanziaria a causa di una maggiore aspettativa di vita, differenze salariali e interruzioni di carriera legate alla cura della famiglia. Questi fattori rendono ancora più cruciale per loro adottare strategie di risparmio e investimento mirate.
Le giovani generazioni, d’altra parte, si trovano di fronte a un panorama economico diverso rispetto a quello dei loro genitori. Con un mercato del lavoro sempre più incerto e l’aumento del costo della vita, i giovani devono affrontare decisioni finanziarie difficili fin dall’inizio della loro carriera. Questo gruppo demografico potrebbe beneficiare di un’educazione finanziaria mirata che li aiuti a comprendere l’importanza del risparmio e della gestione del debito fin dai primi anni di lavoro.
Anche le persone appartenenti a contesti socioeconomici meno favoriti possono trovare più difficile risparmiare, spesso a causa di redditi più bassi e di minori opportunità di accesso a prodotti finanziari vantaggiosi. Per questi gruppi, è essenziale che vengano sviluppati programmi di educazione finanziaria accessibili che forniscano le competenze necessarie per gestire al meglio le risorse limitate e costruire un cuscinetto finanziario.
Analizzare come diversi gruppi demografici affrontano la gestione del denaro e il risparmio può fornire spunti preziosi per sviluppare strategie di educazione finanziaria e supporto personalizzate, che rispondano alle esigenze specifiche di ogni gruppo. Promuovere la consapevolezza finanziaria tra le varie fasce della popolazione può contribuire a ridurre le disuguaglianze economiche e a creare una società più equa e resiliente.
Conclusione
In un periodo di incertezza economica, proteggere il proprio risparmio diventa essenziale per mantenere la stabilità finanziaria. Attraverso strategie pratiche, come la diversificazione degli investimenti e il mantenimento di un fondo di emergenza, è possibile attenuare i rischi e prepararsi ad affrontare le crisi. L’educazione finanziaria gioca un ruolo cruciale, offrendo le competenze necessarie per prendere decisioni consapevoli. Inoltre, comprendere l’evoluzione storica del risparmio e riconoscere le sfide specifiche di diversi gruppi demografici aiuta a sviluppare strategie più efficaci e personalizzate. In definitiva, un approccio informato e proattivo alla gestione del denaro può fare la differenza nel superare con successo i periodi di instabilità economica.











0 commenti