

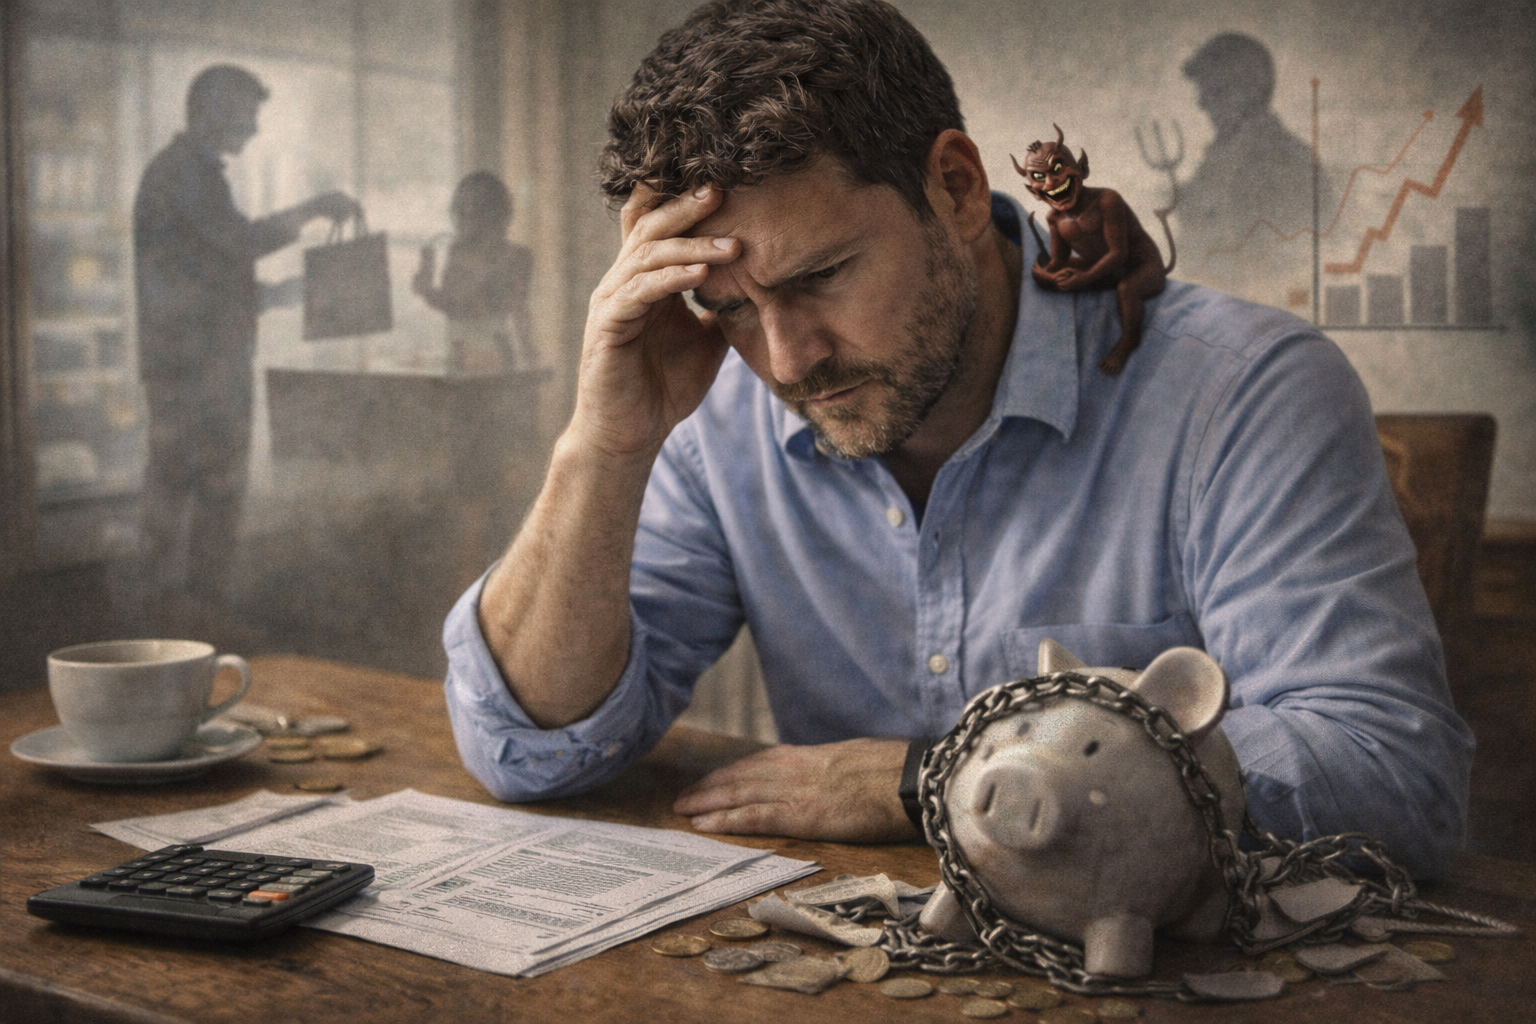
C’è una scena che si ripete in modo sorprendentemente simile nella vita di molte persone. Si decide di risparmiare di più, di investire con metodo, di organizzare meglio le proprie finanze. Si parte motivati. Per qualche settimana tutto fila liscio. Poi, lentamente, qualcosa cambia. Una spesa impulsiva, una decisione rimandata, un investimento lasciato a metà. E il percorso si interrompe.
Non per mancanza di capacità. Non per ignoranza. Ma per qualcosa di più sottile.
La psicologia del denaro spiega perché spesso siamo noi stessi il principale ostacolo ai nostri obiettivi finanziari.
Non è un problema di informazioni
Viviamo nell’epoca dell’accesso totale alle informazioni. Sappiamo cosa dovremmo fare: risparmiare con costanza, evitare debiti inutili, investire con metodo, diversificare. Le regole base sono note. Eppure, tra sapere e fare esiste uno spazio enorme.
Il problema non è tecnico. È emotivo.
Molte decisioni finanziarie non vengono prese in condizioni ideali, ma sotto stress, stanchezza, pressione sociale. In quei momenti non agiamo secondo il piano razionale costruito a mente fredda, ma secondo abitudini più profonde.
Il bisogno di gratificazione immediata
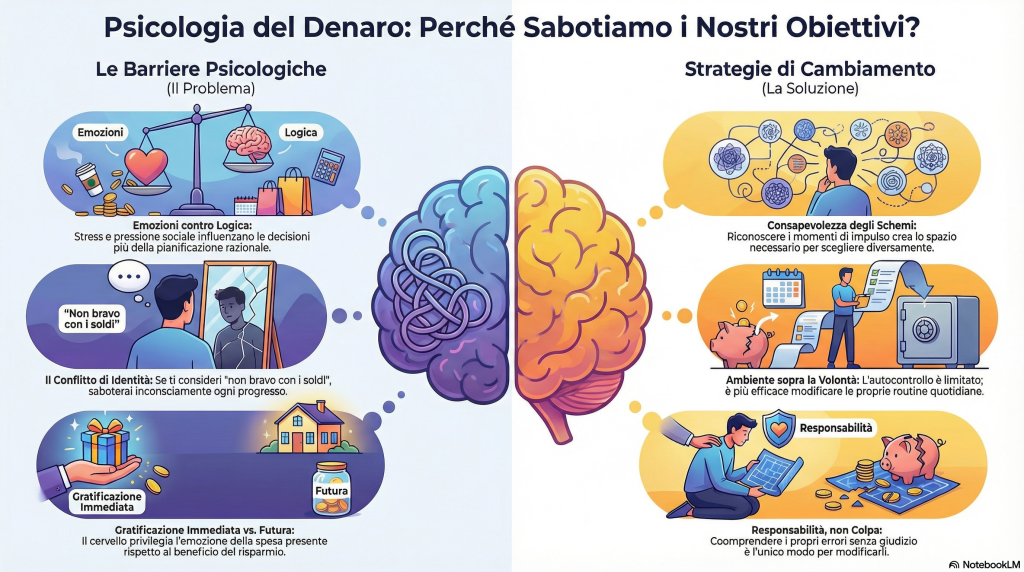
Uno dei meccanismi più potenti è la ricerca della gratificazione immediata. Risparmiare è un beneficio futuro. Spendere è un’emozione presente. Il cervello tende a privilegiare ciò che offre una ricompensa immediata, anche se più piccola.
Non è debolezza. È funzionamento umano.
Quando non siamo consapevoli di questa dinamica, finiamo per sabotare obiettivi a lungo termine per soddisfare bisogni a breve termine. E lo facciamo più spesso di quanto ammettiamo.
Il conflitto tra identità e obiettivi
Un altro elemento fondamentale è il conflitto tra l’immagine che abbiamo di noi stessi e gli obiettivi che ci poniamo. Se interiormente ci percepiamo come “non bravi con i soldi”, ogni progresso verrà vissuto come temporaneo, quasi non ci appartenesse.
In modo inconsapevole, tenderemo a riportarci verso il livello che consideriamo “coerente” con la nostra identità.
È una forma di equilibrio psicologico. Il problema è che può diventare una gabbia.
Il ruolo delle emozioni
La psicologia del denaro non riguarda solo scelte numeriche, ma stati emotivi. Paura, senso di colpa, invidia, desiderio di riconoscimento sociale. Tutte queste emozioni influenzano il modo in cui spendiamo, risparmiamo e investiamo.
A volte spendiamo per sentirci adeguati. Altre volte evitiamo di investire per paura di sbagliare. Altre ancora rinunciamo a migliorare perché il cambiamento implica assumersi responsabilità.
Il sabotaggio finanziario spesso nasce dal tentativo di proteggersi da un’emozione scomoda.
Il mito dell’autocontrollo assoluto
Molti pensano che per migliorare la propria situazione finanziaria serva solo più disciplina. In parte è vero. Ma puntare tutto sull’autocontrollo è fragile.
L’autocontrollo è una risorsa limitata. Se il sistema intorno a noi non è coerente con gli obiettivi, prima o poi cederà. È molto più efficace modificare l’ambiente, le abitudini, le routine, piuttosto che affidarsi esclusivamente alla forza di volontà.
La psicologia del denaro insegna che il comportamento è influenzato più dal contesto che dalle intenzioni.
L’auto-sabotaggio come protezione
Può sembrare paradossale, ma l’auto-sabotaggio ha spesso una funzione protettiva. Se migliorare la propria situazione finanziaria significa esporsi a giudizi, aspettative o cambiamenti di ruolo, il cervello può preferire restare nella zona conosciuta.
Anche se quella zona non è ideale.
Restare dove si è può sembrare più sicuro che affrontare l’incertezza di un miglioramento.
Rendere visibili i meccanismi
Il primo passo per smettere di sabotarsi è riconoscere i propri schemi ricorrenti. Quando tendi a spendere di più? In quali momenti rimandi decisioni? Quali frasi interiori emergono quando parli di soldi?
La consapevolezza interrompe l’automatismo.
Non elimina subito il comportamento, ma crea uno spazio tra impulso e azione. Ed è in quello spazio che si può scegliere diversamente.
Dalla colpa alla responsabilità
Molte persone affrontano gli errori finanziari con senso di colpa. Ma la colpa paralizza. La responsabilità, invece, attiva.
Accettare che alcuni comportamenti siano stati influenzati da dinamiche psicologiche non significa giustificarli, ma comprenderli. E solo ciò che si comprende può essere modificato.
Il cambiamento non avviene attraverso la critica continua, ma attraverso una revisione onesta e costruttiva.
Coerenza nel tempo
Gli obiettivi finanziari non vengono sabotati da una singola scelta, ma da una sequenza di micro-decisioni incoerenti. Allo stesso modo, il miglioramento non nasce da un gesto eroico, ma da una coerenza ripetuta.
La psicologia del denaro insegna che la continuità è più importante dell’intensità. Meglio piccoli passi costanti che grandi slanci intermittenti.
Continuiamo a sabotare i nostri obiettivi finanziari non perché siamo incapaci, ma perché agiamo in coerenza con convinzioni, emozioni e abitudini spesso inconsapevoli.
Comprendere questi meccanismi non significa diventare perfetti. Significa diventare più consapevoli. E la consapevolezza è il punto di partenza di qualsiasi cambiamento reale.
Alla fine, la finanza personale non è solo una questione di numeri. È una questione di comportamento. E il comportamento può evolvere.













0 commenti