

Molte persone si sentono tranquille perché, guardando il presente, “tutto sembra funzionare”. Le entrate arrivano, le spese sono sotto controllo, non ci sono emergenze evidenti. Ma questa sensazione di equilibrio dice poco su una cosa fondamentale: quanto il tuo sistema finanziario è pronto a reggere uno shock.
Ed è proprio qui che entra in gioco lo stress test.
Nel mondo degli investimenti lo stress test serve a simulare scenari negativi per capire come reagisce un portafoglio. Applicare lo stesso concetto alla finanza personale è uno degli esercizi più utili — e più sottovalutati — che si possano fare.
Non per vivere nell’ansia, ma per smettere di basarsi sulle sensazioni e iniziare a ragionare sulla struttura.
Perché fare uno stress test alle proprie finanze
La maggior parte delle difficoltà finanziarie non nasce da eventi straordinari, ma da eventi normali gestiti senza preparazione. Una spesa imprevista, un periodo di reddito ridotto, un cambiamento nel lavoro, un aumento del costo della vita.
Nulla di eccezionale. Eppure sufficiente a creare problemi seri se il sistema non è pronto.
Lo stress test serve proprio a questo: mettere alla prova il tuo sistema prima che lo faccia la realtà.
Stress test non significa pessimismo
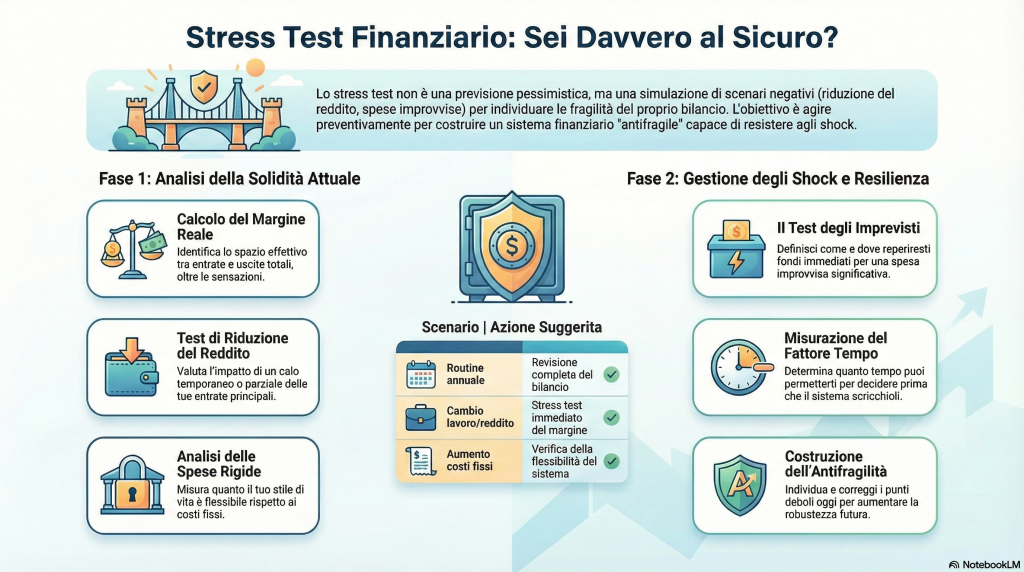
È importante chiarirlo subito. Fare uno stress test non significa aspettarsi il peggio o essere negativi. Significa riconoscere che l’incertezza esiste e che ignorarla non la elimina.
Anzi, paradossalmente, chi evita questi ragionamenti per “non pensarci” è spesso il meno preparato quando qualcosa va storto. Lo stress test non crea problemi, li rende visibili.
E ciò che è visibile può essere gestito.
Da dove partire: il bilancio personale
Il primo elemento da stressare è il bilancio. Non quello ideale, ma quello reale. Entrate effettive, spese effettive, margine effettivo.
Una domanda semplice ma potente è questa: quanto margine hai oggi, davvero?
Non in teoria, ma nella pratica. Quanto spazio esiste tra ciò che entra e ciò che esce.
Molti scoprono che quel margine è molto più piccolo di quanto pensassero. E questo non è un fallimento, è un’informazione preziosa.
Il test del reddito
Il reddito è spesso l’elemento su cui si basa tutta la sensazione di sicurezza. Proprio per questo va messo sotto stress.
Chiedersi cosa succederebbe se il reddito si riducesse temporaneamente non è catastrofismo, è realismo. Anche una riduzione parziale può avere effetti a catena se il sistema è rigido.
Il punto non è prevedere se accadrà, ma capire cosa succederebbe se accadesse. È una differenza enorme.
Il test delle spese rigide
Un altro aspetto fondamentale riguarda le spese che non si possono ridurre facilmente. Affitti, mutui, abbonamenti, impegni fissi. Quelle spese che continuano a esistere anche quando il contesto cambia.
Lo stress test qui consiste nel capire quanto il tuo stile di vita è flessibile. Quanto può adattarsi senza creare stress immediato. Quanto tempo puoi resistere prima che il sistema inizi a scricchiolare.
La rigidità è uno dei principali nemici dell’antifragilità.
Il test degli imprevisti
Gli imprevisti non sono eventi rari. Sono parte della vita. Eppure vengono spesso trattati come eccezioni.
Uno stress test serio include sempre una domanda scomoda: se domani arrivasse una spesa imprevista significativa, cosa succederebbe?
Non in termini teorici, ma pratici. Dove prenderesti i soldi? In quanto tempo? Con quali conseguenze?
Rispondere onestamente a questa domanda è molto più utile di qualsiasi previsione macroeconomica.
Il test del tempo
C’è uno stress test che quasi nessuno considera: il tempo. Quanto tempo puoi permetterti per prendere una decisione quando qualcosa va storto?
Chi vive sempre al limite non ha tempo. Deve reagire subito, spesso male. Chi ha margine, invece, può osservare, valutare, scegliere.
Il tempo è una risorsa finanziaria a tutti gli effetti. E lo stress test serve anche a misurare questo.
Stress test e antifragilità
Qui il collegamento con l’antifragilità è diretto. Un sistema antifragile non è quello che non subisce mai stress, ma quello che usa lo stress per migliorarsi.
Fare regolarmente uno stress test delle proprie finanze permette di individuare i punti deboli prima che diventino problemi. E spesso bastano piccoli aggiustamenti per aumentare enormemente la robustezza del sistema.
Non servono rivoluzioni. Serve consapevolezza.
Ogni quanto fare uno stress test
Non serve farlo ogni mese. Ma ignorarlo per anni è un errore. Un buon ritmo è una volta all’anno, o ogni volta che cambia qualcosa di significativo: lavoro, reddito, famiglia, spese importanti.
Il contesto cambia, e il sistema deve evolvere con lui.
Lo stress test come strumento di libertà
Può sembrare paradossale, ma lo stress test è uno strumento che riduce l’ansia. Sapere dove sei fragile è meno stressante che scoprirlo all’improvviso.
Quando conosci i limiti del tuo sistema, puoi lavorarci. Quando li ignori, li subisci.
Ed è qui che la finanza personale smette di essere solo una questione di numeri e diventa una questione di serenità.
Fare lo stress test delle proprie finanze non significa aspettarsi il peggio, ma prepararsi al reale. Significa passare da una sicurezza percepita a una sicurezza costruita.
In un mondo incerto, non vince chi indovina il futuro, ma chi costruisce sistemi capaci di adattarsi. E lo stress test è uno degli strumenti più semplici ed efficaci per iniziare a farlo.














0 commenti