

Quante volte ti sei detto: “Appena guadagno di più, riuscirò finalmente a risparmiare”?
Eppure, ogni volta che le entrate aumentano, sembra che le spese facciano lo stesso.
Il problema non è quasi mai quanto guadagni, ma come gestisci ciò che hai.
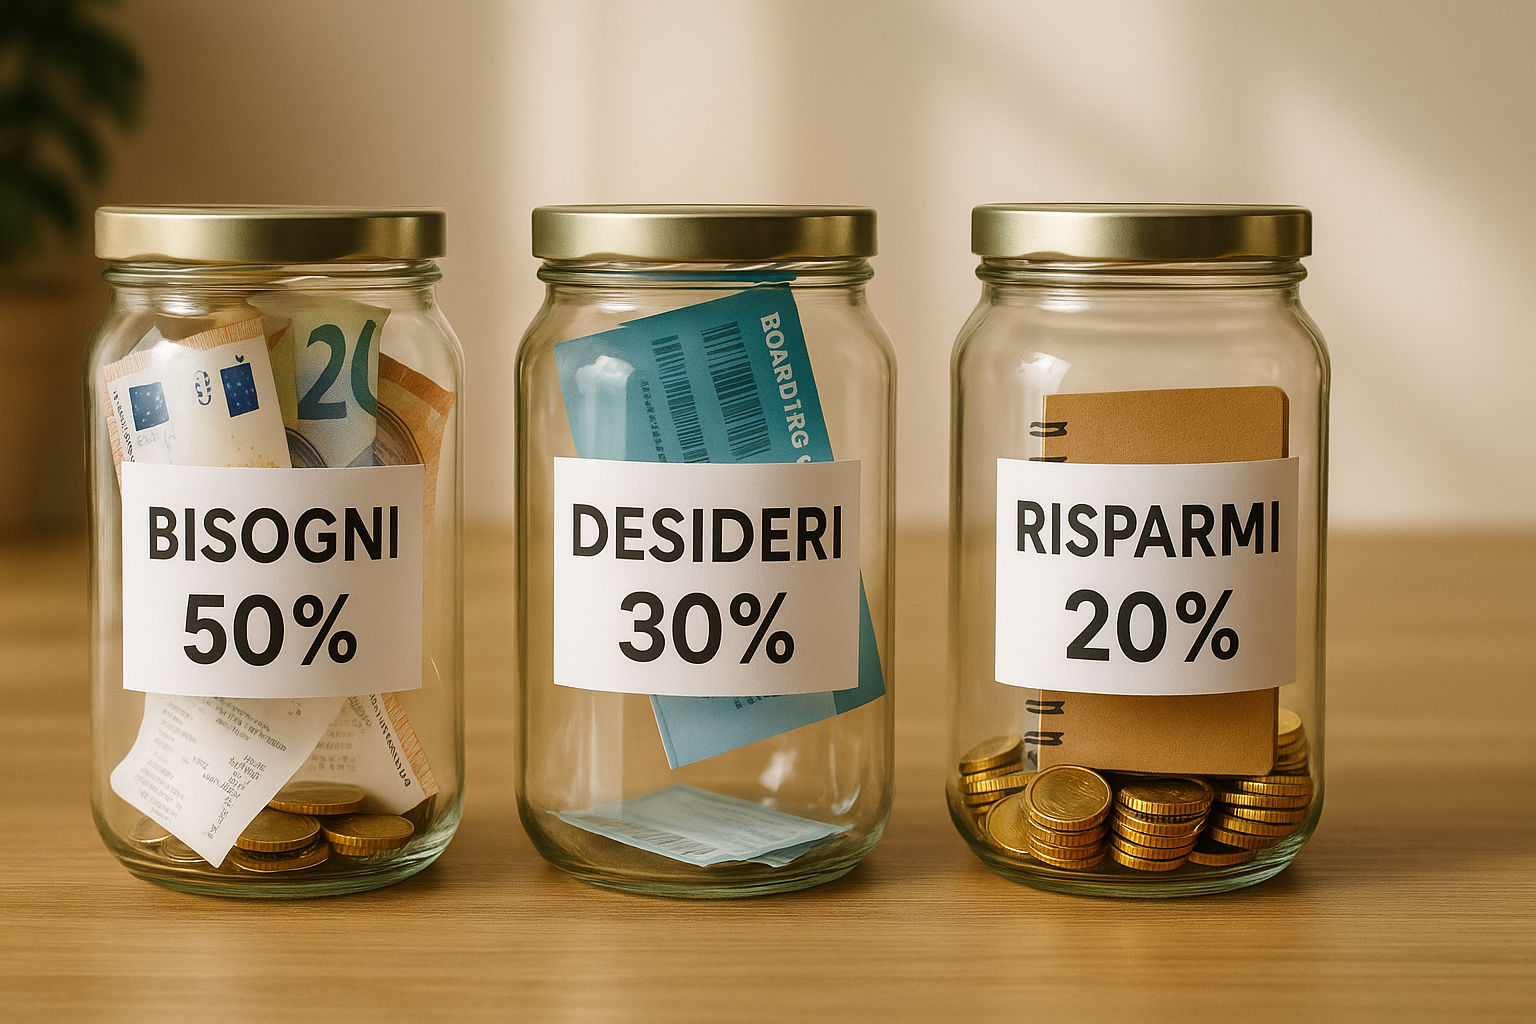
Ed è qui che entra in gioco uno dei metodi più semplici e potenti per mettere ordine nel caos finanziario: la regola del 50/30/20.
Non serve essere esperti, né compilare fogli di calcolo complicati. Serve solo una cosa: consapevolezza.
Cos’è la regola del 50/30/20
Ideata dalla senatrice statunitense Elizabeth Warren, la regola del 50/30/20 è un metodo di budgeting flessibile e intuitivo.
Divide il reddito netto mensile in tre categorie:
- 50% per i bisogni essenziali,
- 30% per i desideri e piaceri,
- 20% per il risparmio e gli obiettivi futuri.
In pratica, non devi annotare ogni singolo caffè o spesa minore: ti basta mantenere l’equilibrio tra queste tre aree.
1. Il 50% per i bisogni essenziali
Questa quota copre tutto ciò che serve per vivere:
affitto o mutuo, bollette, alimenti, trasporti, assicurazioni, spese mediche, istruzione.
È la base della tua stabilità economica.
Se i tuoi “bisogni” superano il 50%, non significa che hai fallito: significa che è tempo di analizzare dove puoi ottimizzare o ridurre i costi fissi.
Esempi concreti:
- Rinegoziare tariffe luce/gas o assicurazioni.
- Valutare un affitto più sostenibile.
- Usare app di confronto prezzi per la spesa alimentare.
Il segreto non è tagliare tutto, ma spendere meglio.
2. Il 30% per i desideri
Questa parte del budget serve a rendere la vita piacevole: ristoranti, cinema, viaggi, abbonamenti, hobby, piccoli sfizi.
Molti vedono il risparmio come un sacrificio.
In realtà, la regola del 50/30/20 funziona perché non nega i piaceri, ma li limita in modo intelligente.
Il punto è capire che ogni euro speso in un desiderio è un euro scelto, non un impulso.
Esempio pratico:
Se guadagni 1.800 € al mese, hai a disposizione 540 € per i desideri.
Puoi usarli liberamente, ma consapevolmente.
Un caffè al bar ogni giorno? 50 € al mese.
Un abbonamento streaming che non usi? 15 €.
Un weekend fuori? 200 €.
Il trucco è bilanciare: qualche rinuncia strategica apre spazio a esperienze più gratificanti.
3. Il 20% per il risparmio e gli obiettivi
Questa è la parte che costruisce il futuro.
Il 20% del tuo reddito va destinato a:
- Risparmio di emergenza,
- Investimenti,
- Rimborso di debiti,
- Obiettivi specifici (es. anticipo casa, fondo pensione, formazione).
Se all’inizio non riesci a mettere via il 20%, inizia con il 5% o il 10%: l’importante è iniziare e mantenere la costanza.
Esempio:
Con 1.800 € mensili → 360 € di risparmio/investimento.
Puoi suddividerli così:
- 150 € fondo emergenza,
- 150 € investimento o PAC,
- 60 € formazione o obiettivi futuri.
Perché funziona
La forza del metodo 50/30/20 è nella sua semplicità.
Non ti impone rigide categorie, ma ti dà una struttura mentale chiara.
Ogni euro trova il suo posto, e tu ritrovi la serenità di sapere dove va il tuo denaro.
È una forma di educazione finanziaria quotidiana: impari a distinguere tra ciò che serve davvero, ciò che desideri e ciò che ti farà vivere meglio domani.
Quando la regola non funziona (e come adattarla)
Ovviamente non esiste una formula universale.
Se vivi in una città costosa o hai un mutuo alto, il 50% per i bisogni potrebbe non bastare.
In quel caso, puoi adattare il modello, ad esempio:
- 60/25/15, se i costi fissi sono alti.
- 40/30/30, se hai obiettivi di risparmio più aggressivi.
L’importante è mantenere l’equilibrio complessivo e non sacrificare il risparmio completamente.
Esempio pratico di budget mensile 50/30/20
Immaginiamo un reddito netto di 2.000 € al mese:
| Categoria | Percentuale | Importo (€) | Esempi |
|---|---|---|---|
| Bisogni | 50% | 1.000 | Affitto, spesa, bollette, trasporti |
| Desideri | 30% | 600 | Cene, viaggi, tempo libero |
| Risparmio/Obiettivi | 20% | 400 | Fondo emergenza, investimenti, debiti |
Con questo schema puoi vedere a colpo d’occhio se stai andando nella direzione giusta.
Il lato psicologico del budgeting
Fare un budget non è solo un esercizio di matematica: è un esercizio di consapevolezza e libertà.
Molte persone evitano di farlo perché temono di scoprire la verità sulle proprie abitudini.
Ma la verità è liberatoria: sapere dove vanno i tuoi soldi ti dà il potere di scegliere.
Ogni decisione finanziaria, anche piccola, è un messaggio che mandi a te stesso:
“Sto costruendo stabilità” oppure “Sto rinviando un problema”.
La tecnologia può aiutarti
Non serve più carta e penna: oggi esistono app semplici e intuitive che ti aiutano a seguire il metodo 50/30/20.
Alcune tra le più efficaci in Italia:
- Money Manager
- YNAB (You Need A Budget)
- Revolut (offre categorie automatiche e statistiche grafiche)
- Buddy o Wallet per smartphone
L’importante è monitorare regolarmente, almeno una volta a settimana.
Come rendere il metodo un’abitudine
- Automatizza il risparmio: programma un bonifico automatico del 20% appena ricevi lo stipendio.
- Dividi i conti: usa conti o carte separate per “spese” e “risparmi”.
- Verifica mensilmente: rivedi le percentuali e correggi se serve.
- Premiati: se rispetti il piano, concediti un piccolo piacere extra.
Il budget come stile di vita
Creare un budget non significa “vivere con meno”, ma vivere meglio con ciò che hai.
È il primo passo per passare dalla gestione “a vista” a una pianificazione consapevole.
Il denaro non è un fine, ma uno strumento.
E un buon budget è il modo più semplice per farlo lavorare davvero per te.
Il metodo 50/30/20 non è rigido, ma flessibile come la vita reale.
Ti aiuta a trovare un equilibrio tra presente e futuro, tra bisogni e sogni.
Perché la libertà finanziaria non nasce dall’avere di più, ma dal sapere come usare meglio ciò che hai.
Vuoi imparare a costruire il tuo budget personale e raggiungere la libertà economica passo dopo passo?
Scarica la mia guida gratuita su EconomiaPersonale.com e inizia oggi a dare una direzione consapevole ai tuoi soldi.














0 commenti